 Thông Báo Việc Làm
Cách tính bảo hiểm thất nghiệp 2026 đơn giản, chính xác nhất
Lượt xem: 100,331
Cách tính bảo hiểm thất nghiệp từ ngày 01/01/2026 sẽ dựa trên 2 con số: mức hưởng mỗi tháng và số tháng hưởng. Mức hưởng bảo hiểm thất nghiệp mỗi tháng bằng 60% bình quân tiền lương đóng bảo hiểm của 6 tháng đóng gần nhất, tối đa bằng 5 lần mức lương tối thiểu vùng. Số tháng hưởng bảo hiểm thất nghiệp sẽ kéo dài từ 3 đến 12 tháng tùy theo thời gian đã đóng. Các con số trong bài áp dụng Luật Việc làm 2025 (số 74/2025/QH15), Nghị định 374/2025/NĐ-CP và mức lương tối thiểu vùng theo Nghị định 293/2025/NĐ-CP. Hãy cùng CareerViet tìm hiểu các bước tính, bảng mức trần theo vùng và ví dụ minh họa cho 5 trường hợp thường gặp trong bài viết dưới đây.
Cách tính bảo hiểm thất nghiệp năm 2026 và mức hưởng tối đa theo vùng.
Cách tính bảo hiểm thất nghiệp theo luật mới gồm những bước nào?
Cách tính bảo hiểm thất nghiệp theo Luật Việc làm 2025 gồm 3 bước: lấy bình quân tiền lương của 6 tháng đóng gần nhất, nhân với 60% rồi đối chiếu với mức trần theo vùng, sau đó nhân với số tháng được hưởng. Kết quả là tổng số tiền trợ cấp mà người lao động nhận được trong toàn bộ đợt.
Tổng trợ cấp thất nghiệp = Mức hưởng hằng tháng × Số tháng hưởng
Trong công thức này, mức hưởng hằng tháng là 60% lương bình quân và không được vượt quá 5 lần mức lương tối thiểu vùng (theo Khoản 1 Điều 39 Luật Việc làm 2025).
Người lao động có thể tự tính theo 3 bước dưới đây:
-
Xác định lương bình quân: Người lao động cộng tiền lương đóng bảo hiểm thất nghiệp của 6 tháng gần nhất, sau đó chia cho 6.
-
Đối chiếu với mức trần: Lương bình quân nhân với 60% để ra mức hưởng mỗi tháng. Nếu kết quả vượt 5 lần lương tối thiểu vùng, người lao động chỉ nhận đúng mức trần.
-
Tính số tháng hưởng: Thời gian đóng từ đủ 12 tháng đến đủ 36 tháng được hưởng 3 tháng. Sau đó, cứ đóng đủ thêm 12 tháng thì được thêm 1 tháng, tối đa 12 tháng.
Bước tính số tháng hưởng là chỗ dễ nhầm nhất, vì người đóng 13 tháng hay 36 tháng đều chỉ được trợ cấp 3 tháng. Công thức này cũng chỉ áp dụng khi người lao động đủ 4 điều kiện hưởng tại Điều 38 Luật Việc làm 2025, trong đó có mốc đóng từ đủ 12 tháng trong 24 tháng trước khi nghỉ việc.
Sau khi nắm 3 bước trên, người lao động có thể nhập tiền lương đóng, tổng thời gian đóng chưa hưởng và vùng nơi doanh nghiệp hoạt động vào Công cụ tính mức hưởng bảo hiểm thất nghiệp của CareerViet. Công cụ áp dụng mức trần của vùng đã chọn để ước tính mức hưởng mỗi tháng. Trong 3 biến số đó, lương bình quân là con số cần được xác định chính xác trước.
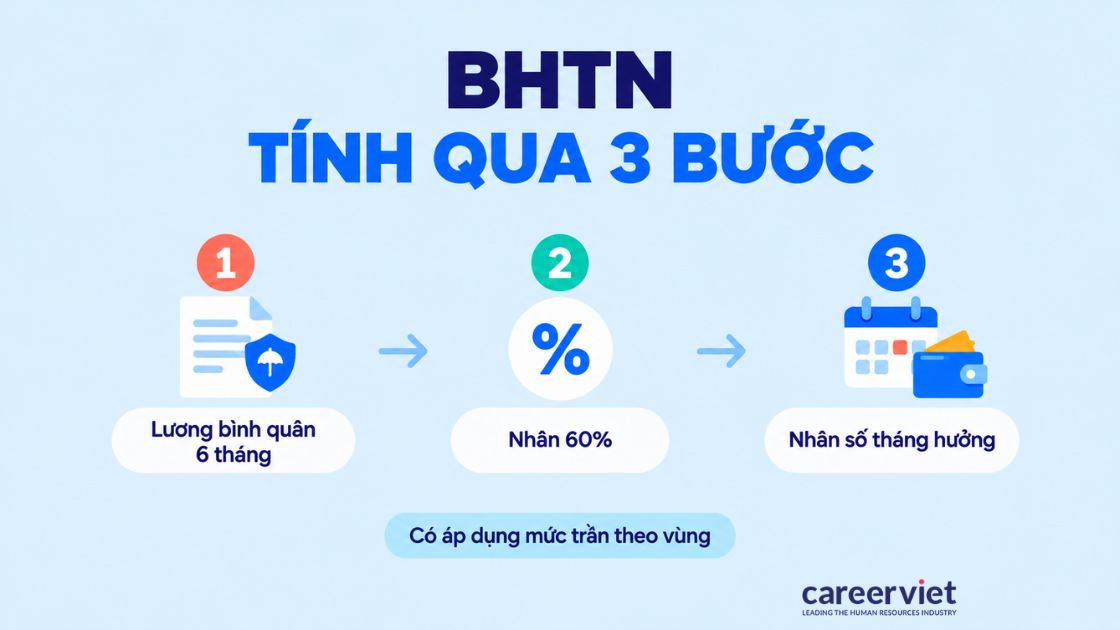
Ba bước tính trợ cấp BHTN gồm lấy lương bình quân 6 tháng, tính 60% và xác định số tháng hưởng.
Mức hưởng trợ cấp thất nghiệp hằng tháng được tính như thế nào?
Mức hưởng trợ cấp thất nghiệp hằng tháng bằng 60% bình quân tiền lương tháng đóng bảo hiểm thất nghiệp của 6 tháng đóng bảo hiểm gần nhất trước khi chấm dứt hợp đồng lao động. Con số này được tính trên tiền lương ghi nhận trong sổ bảo hiểm xã hội, không tính trên lương thực nhận hằng tháng (theo Khoản 1 Điều 39 và Khoản 2 Điều 32 Luật Việc làm 2025).
Viết thành phép tính, mức hưởng hằng tháng bằng tổng tiền lương đóng của 6 tháng chia 6, rồi nhân với 60% (theo Điều 15 Nghị định 374/2025/NĐ-CP). Với lương đóng 8.000.000 đồng cho cả 6 tháng, người lao động sẽ nhận 4.800.000 đồng mỗi tháng.
Do mọi con số đều lấy từ sổ bảo hiểm xã hội, 2 lỗi hay gặp khi tự tính nằm ở khâu đọc số liệu. Lỗi đầu tiên là dùng lương thực nhận hoặc lương có thưởng làm căn cứ. Lỗi còn lại là đếm 6 tháng theo lịch dù trong đó có tháng không đóng bảo hiểm.
Tiền lương đóng bảo hiểm thất nghiệp gồm những khoản nào?
Với người lao động ở doanh nghiệp, tiền lương đóng bảo hiểm thất nghiệp bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung được thỏa thuận trả thường xuyên, ổn định. Khoản phụ thuộc vào năng suất hoặc chất lượng công việc không được tính (theo Điểm b Khoản 1 Điều 34 Luật Việc làm 2025, Điều 7 Nghị định 374/2025/NĐ-CP).
Người hưởng lương do Nhà nước quy định thì đóng trên tiền lương theo chức vụ, chức danh, ngạch, bậc và các khoản phụ cấp chức vụ, thâm niên vượt khung, thâm niên nghề. Ở cả 2 nhóm, tiền lương làm căn cứ đóng cao nhất bằng 20 lần mức lương tối thiểu vùng, tức 106.200.000 đồng ở vùng I năm 2026. Phần lương vượt mức này không được đưa vào bình quân (theo Khoản 2 Điều 34 Luật Việc làm 2025).
Số liệu chính xác nằm trong quá trình đóng của từng người. Người lao động có thể xem trên ứng dụng VssID (ứng dụng Bảo hiểm xã hội số của Bảo hiểm xã hội Việt Nam) tại mục Quản lý cá nhân, chọn Quá trình tham gia, sau đó chọn Bảo hiểm thất nghiệp.
Khi phần lớn thu nhập nằm ở khoản thưởng theo doanh số hoặc hiệu suất, lương đóng bảo hiểm sẽ thấp hơn lương gross ghi trong thư mời nhận việc. Trợ cấp tính ra vì thế cũng thấp hơn mức người lao động kỳ vọng.
Chọn 6 tháng nào để tính bình quân khi có tháng không đóng?
Nếu những tháng cuối trước khi nghỉ việc bị gián đoạn đóng, mức bình quân được tính trên 6 tháng có đóng bảo hiểm thất nghiệp gần nhất trước khi chấm dứt hợp đồng, bỏ qua các tháng không đóng. Tháng nghỉ không hưởng lương từ 14 ngày làm việc trở lên là tháng không phải đóng bảo hiểm (theo Khoản 4 Điều 33 Luật Việc làm 2025).
Gián đoạn thường rơi vào các tháng người lao động nghỉ không hưởng lương, kể cả nghỉ ốm đau hoặc thai sản, hoặc tạm hoãn thực hiện hợp đồng từ 14 ngày làm việc trở lên. Luật Việc làm 2025 dùng cụm từ "6 tháng đã đóng gần nhất", còn Nghị định 374/2025/NĐ-CP tiếp tục giữ quy tắc lấy 6 tháng có đóng, kể cả khi bị gián đoạn (theo Điều 15). Nhờ cách tính này, những tháng không có lương đóng bảo hiểm sẽ không làm giảm mức hưởng.
Mức hưởng bảo hiểm thất nghiệp tối đa năm 2026 là bao nhiêu?
Mức hưởng bảo hiểm thất nghiệp tối đa năm 2026 là 26.550.000 đồng mỗi tháng ở vùng I, tương đương 5 lần mức lương tối thiểu vùng là 5.310.000 đồng. Mức trần của 3 vùng còn lại lần lượt là 23.650.000 đồng, 20.700.000 đồng và 18.500.000 đồng, được xác định theo vùng nơi doanh nghiệp hoạt động tại tháng cuối cùng đóng bảo hiểm.
Người lao động có thể đối chiếu mức trợ cấp tối đa của 4 vùng trong bảng dưới đây:
|
Vùng |
Lương tối thiểu tháng 2026 (đồng) |
Trợ cấp thất nghiệp tối đa mỗi tháng (đồng) |
|---|---|---|
|
Vùng I |
5.310.000 |
26.550.000 |
|
Vùng II |
4.730.000 |
23.650.000 |
|
Vùng III |
4.140.000 |
20.700.000 |
|
Vùng IV |
3.700.000 |
18.500.000 |
Mức lương tối thiểu trong bảng theo Khoản 1 Điều 3 Nghị định 293/2025/NĐ-CP, áp dụng từ ngày 01/01/2026. Mức trần chỉ tác động khi lương đóng bình quân vượt 44.250.000 đồng ở vùng I, vì từ ngưỡng này 60% lương mới lớn hơn 26.550.000 đồng. Phần chênh vượt trần không được cộng sang tháng khác.
Vùng được xác định theo nơi doanh nghiệp hoặc chi nhánh đang hoạt động, không theo nơi người lao động cư trú. Doanh nghiệp trong khu công nghiệp, khu chế xuất, khu công nghệ cao hoặc khu công nghệ số tập trung trên nhiều địa bàn khác vùng thì áp dụng mức lương tối thiểu của vùng có mức lương tối thiểu cao nhất (theo Khoản 3 Điều 3 Nghị định 293/2025/NĐ-CP). Danh mục xã, phường của từng vùng được quy định tại Phụ lục của nghị định này (theo Khoản 2 Điều 3).
Trước ngày 01/01/2026, người hưởng lương do Nhà nước quy định bị giới hạn ở mức 5 lần lương cơ sở. Từ năm 2026, mọi người lao động dùng chung mức trần theo mức lương tối thiểu vùng (theo Khoản 1 Điều 39 Luật Việc làm 2025).
Với năm 2027, Bộ Nội vụ đã đưa ra dự thảo nghị định nâng mức lương tối thiểu vùng I lên 5.700.000 đồng, áp dụng từ ngày 01/01/2027. Tính đến tháng 10/2026, dự thảo đang được Bộ Tư pháp thẩm định và chưa được ban hành. Mức trần năm 2026 trong bảng, vì vậy, vẫn là căn cứ để áp dụng.
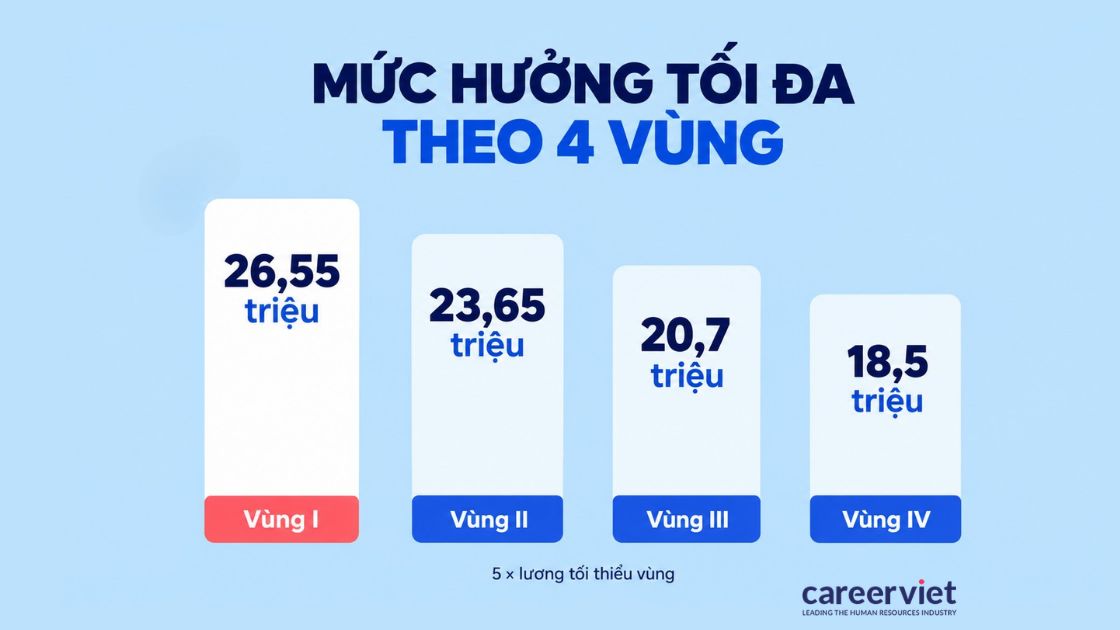
Mức trợ cấp thất nghiệp tối đa theo bốn vùng lương tối thiểu năm 2026.
Đóng bảo hiểm thất nghiệp bao lâu thì được hưởng bao nhiêu tháng?
Người lao động đóng bảo hiểm thất nghiệp từ đủ 12 tháng đến đủ 36 tháng được hưởng trợ cấp thất nghiệp 3 tháng. Sau mốc 36 tháng, cứ đóng đủ thêm 12 tháng thì được hưởng thêm 1 tháng, tối đa 12 tháng, tương ứng với 144 tháng đóng chưa hưởng (theo Khoản 2 Điều 39 Luật Việc làm 2025).
Thời gian đóng ở đây là tổng thời gian đã đóng mà chưa dùng để hưởng trợ cấp, được cộng dồn qua các công ty (theo Khoản 1 Điều 35 Luật Việc làm 2025). Từ mốc 36 tháng trở lên, cách đếm nhanh là lấy số tháng đóng chia cho 12 rồi bỏ phần lẻ, nhưng luôn dừng ở tối đa 12 tháng.
Dưới đây là 11 mốc thời gian đóng và số tháng trợ cấp tương ứng, quy đổi sẵn theo năm:
|
Thời gian đóng chưa hưởng |
Số tháng trợ cấp |
|---|---|
|
Dưới 12 tháng |
Chưa đủ điều kiện hưởng |
|
Từ 12 đến 47 tháng (1 đến dưới 4 năm) |
3 tháng |
|
Từ 48 đến 59 tháng (4 năm) |
4 tháng |
|
Từ 60 đến 71 tháng (5 năm) |
5 tháng |
|
Từ 72 đến 83 tháng (6 năm) |
6 tháng |
|
Từ 84 đến 95 tháng (7 năm) |
7 tháng |
|
Từ 96 đến 107 tháng (8 năm) |
8 tháng |
|
Từ 108 đến 119 tháng (9 năm) |
9 tháng |
|
Từ 120 đến 131 tháng (10 năm) |
10 tháng |
|
Từ 132 đến 143 tháng (11 năm) |
11 tháng |
|
Từ 144 tháng (12 năm) trở lên |
12 tháng |
Người đóng từ đủ 12 đến đủ 36 tháng không có tháng lẻ nào được bảo lưu trong quyết định hưởng, kể cả khi đã đóng tới 30 tháng. Với thời gian đóng từ 36 tháng đến đủ 144 tháng, số tháng lẻ chưa được giải quyết sẽ được bảo lưu cho lần hưởng sau. Riêng phần vượt 144 tháng thì không được bảo lưu (theo Điều 8 Nghị định 374/2025/NĐ-CP).
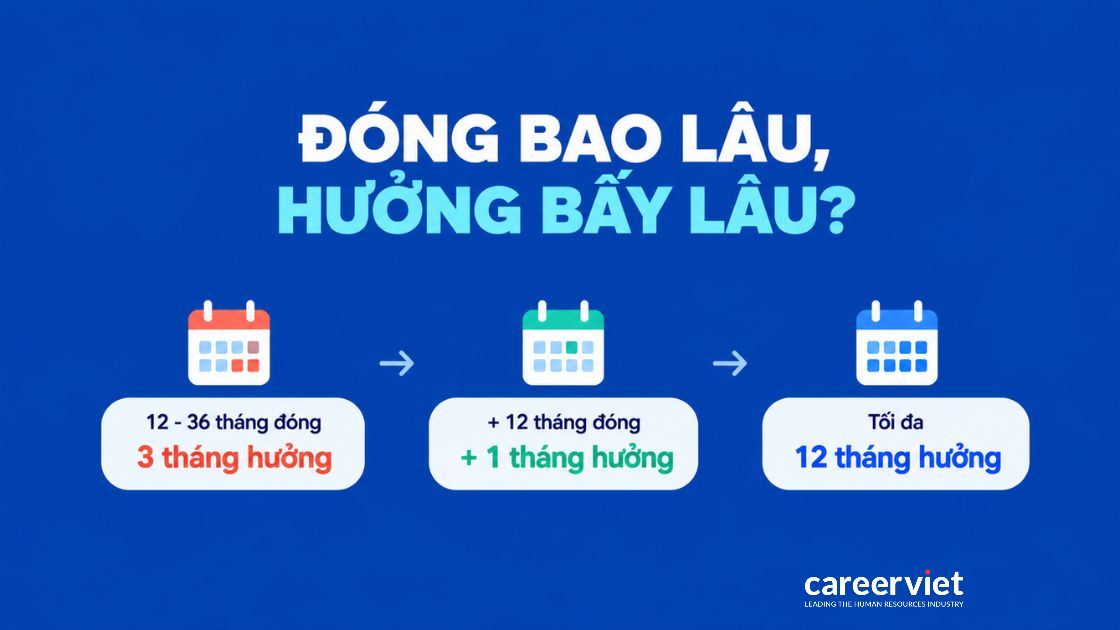
Thời gian đóng BHTN quyết định số tháng nhận trợ cấp.
Ví dụ cách tính bảo hiểm thất nghiệp trong 5 trường hợp thường gặp
Các ví dụ dưới đây áp dụng cùng một công thức, lấy 60% bình quân lương đóng 6 tháng rồi nhân với số tháng hưởng, cho 5 trường hợp hay gặp khi người lao động nghỉ việc. Mọi số liệu là ví dụ minh họa theo mức áp dụng năm 2026, mỗi trường hợp tập trung vào đúng một điểm dễ tính sai.
Năm tình huống minh họa cách tính bảo hiểm thất nghiệp thường gặp.
Lương đóng thay đổi trong 6 tháng cuối thì tính như thế nào?
Khi lương đóng thay đổi trong 6 tháng cuối, người lao động cộng tiền lương đóng của đủ 6 tháng rồi chia 6 để lấy bình quân, sau đó nhân 60%. Với 3 tháng đóng 9.000.000 đồng và 3 tháng đóng 10.500.000 đồng, mức hưởng là 5.850.000 đồng mỗi tháng, như ví dụ minh họa của chị Hà dưới đây.
Chị Hà làm việc tại một doanh nghiệp vùng II, đã đóng 50 tháng chưa hưởng và nghỉ việc ngày 30/06/2026. Lương đóng từ tháng 1 đến tháng 3/2026 là 9.000.000 đồng, từ tháng 4 đến tháng 6/2026 là 10.500.000 đồng.
Lương bình quân bằng (9.000.000 × 3 + 10.500.000 × 3) chia cho 6, tức là 9.750.000 đồng. Mức hưởng là 9.750.000 × 60% = 5.850.000 đồng, thấp hơn trần vùng II nên được giữ nguyên. Với 50 tháng đóng, chị Hà được hưởng 4 tháng, tổng nhận 23.400.000 đồng, 2 tháng lẻ còn lại được bảo lưu.
Lương cao vượt mức trần thì được hưởng bao nhiêu?
Khi 60% lương đóng bình quân vượt mức trần của vùng, người lao động chỉ nhận đúng mức trần. Ở ví dụ minh họa này, lương đóng 50.000.000 đồng tại vùng I cho kết quả 30.000.000 đồng theo công thức, nhưng mức nhận thực tế chỉ là 26.550.000 đồng mỗi tháng, tương đương 5 lần mức lương tối thiểu vùng I.
Anh Minh làm việc tại một ngân hàng ở vùng I, lương đóng bảo hiểm là 50.000.000 đồng trong cả 6 tháng cuối và đã đóng bảo hiểm trong 30 tháng. Mức lương đóng này thấp hơn trần lương đóng 106.200.000 đồng nên được tính đủ vào bình quân.
Theo công thức, mức hưởng của anh Minh là 30.000.000 đồng. Kết quả này vượt trần nên anh chỉ nhận 26.550.000 đồng, phần chênh 3.450.000 đồng mỗi tháng không được cộng sang tháng khác. Với 30 tháng đóng, anh Minh được hưởng 3 tháng, tổng số tiền nhận được là 79.650.000 đồng.
Tháng cuối nghỉ không lương thì lấy 6 tháng nào để tính?
Tháng nghỉ không lương từ 14 ngày làm việc trở lên không phải đóng bảo hiểm thất nghiệp và được bỏ qua khi tính bình quân. Người nghỉ việc ngày 30/06/2026 mà tháng 6 nghỉ không lương 16 ngày làm việc thì 6 tháng tính bình quân là tháng 12/2025 và từ tháng 1 đến tháng 5/2026.
Chị Lan trong ví dụ minh họa này làm việc tại doanh nghiệp vùng III và đã đóng 26 tháng. Lương đóng tháng 12/2025 của chị là 11.000.000 đồng, từ tháng 1 đến tháng 5/2026 là 12.000.000 đồng.
Lương bình quân bằng (11.000.000 + 12.000.000 × 5) chia cho 6, tức là 11.833.333 đồng. Mức hưởng là 11.833.333 × 60% = 7.100.000 đồng, thấp hơn trần vùng III. Với 26 tháng đóng, chị Lan được hưởng 3 tháng, tổng số tiền nhận được là 21.300.000 đồng.
Dù tháng 6 không đóng, chị Lan vẫn được xác định là người đang đóng bảo hiểm thất nghiệp, một yêu cầu để xét hưởng, vì tháng chấm dứt hợp đồng có nghỉ không lương từ 14 ngày làm việc trở lên đã được xác nhận trên sổ bảo hiểm xã hội (theo Điều 3 Nghị định 374/2025/NĐ-CP). Tháng này vẫn không được cộng vào thời gian đóng và không được đưa vào bình quân.
Đóng ở 2 công ty thì thời gian hưởng và mức hưởng được tính như thế nào?
Thời gian đóng ở các công ty được cộng dồn nếu chưa được hưởng trợ cấp, còn mức hưởng chỉ được tính theo lương của 6 tháng đóng gần nhất. Trong ví dụ minh họa, 20 tháng ở công ty A và 18 tháng ở công ty B cộng thành 38 tháng, được hưởng 3 tháng và 2 tháng lẻ được bảo lưu.
Anh Tuấn đã đóng 20 tháng ở công ty A với lương đóng 8.000.000 đồng, nghỉ việc nhưng không nộp hồ sơ để hưởng trợ cấp. Sau đó anh làm 18 tháng ở công ty B thuộc vùng I với lương đóng 10.000.000 đồng rồi nghỉ việc. Riêng 18 tháng ở công ty B đã đủ mốc đóng 12 tháng trong 24 tháng.
Cả 6 tháng cuối đều ở công ty B nên lương bình quân là 10.000.000 đồng, lương ở công ty A không được đưa vào. Mức hưởng là 10.000.000 × 60% = 6.000.000 đồng. Với 38 tháng đóng cộng dồn, anh Tuấn được hưởng 3 tháng, tổng số tiền nhận được là 18.000.000 đồng.
Đóng bảo hiểm thất nghiệp trên 12 năm thì được hưởng bao nhiêu?
Người lao động đóng bảo hiểm thất nghiệp trên 144 tháng chỉ được hưởng tối đa 12 tháng trợ cấp, phần thời gian vượt mốc 144 tháng không được bảo lưu. Theo ví dụ minh họa, người đóng 150 tháng với lương đóng bình quân 15.000.000 đồng ở vùng III nhận 9.000.000 đồng mỗi tháng trong 12 tháng.
Anh Hùng làm việc tại doanh nghiệp vùng III, có 150 tháng đóng chưa hưởng. Mức hưởng của anh là 15.000.000 × 60% = 9.000.000 đồng, thấp hơn mức trần của vùng III. Do đã vượt mốc 144 tháng, anh được hưởng 12 tháng và 6 tháng vượt không được bảo lưu. Tổng tiền nhận cả đợt là 9.000.000 × 12 = 108.000.000 đồng.
5 ví dụ trên dùng chung một công thức và chỉ khác nhau ở các số liệu đầu vào. Người lao động có thể nhập số liệu của mình vào công cụ tính mức hưởng bảo hiểm thất nghiệp của CareerViet để đối chiếu. Công cụ có sẵn chế độ cho trường hợp lương đóng thay đổi trong 6 tháng. Khi đã biết số tiền mỗi tháng, điều cần nắm tiếp theo là thời điểm khoản tiền này được chi trả.
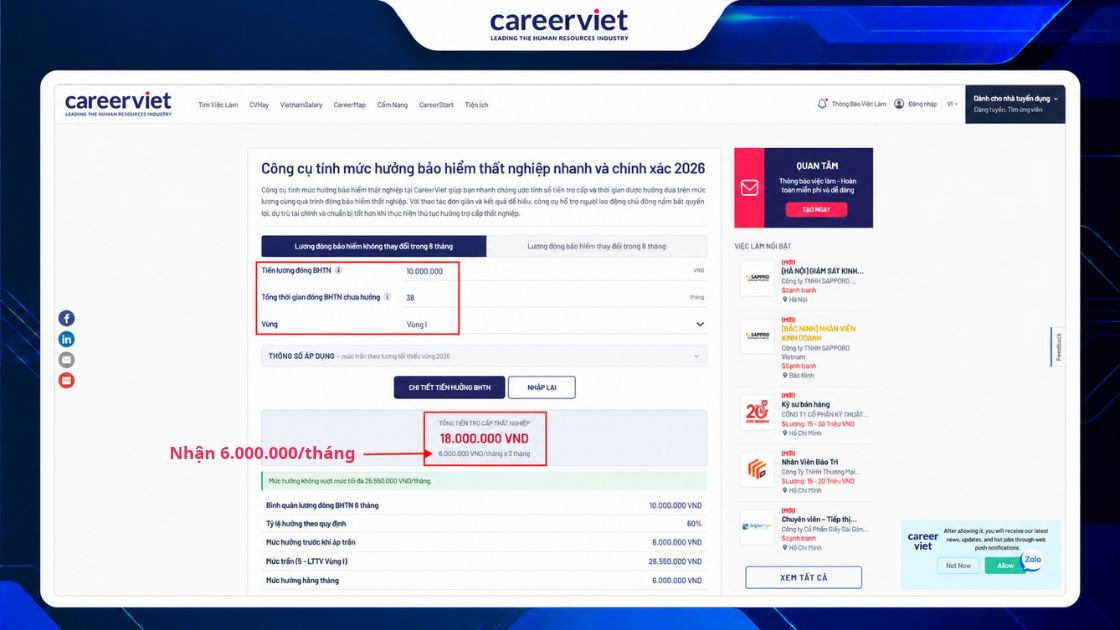
Kết quả ước tính trợ cấp trên công cụ CareerViet.
Tiền trợ cấp thất nghiệp được trả khi nào và khi nào bị tạm dừng?
Thời điểm hưởng trợ cấp thất nghiệp là ngày làm việc thứ 11 kể từ ngày nộp đủ hồ sơ, tiền được trả theo từng tháng. Tháng nào người lao động không thông báo tìm kiếm việc làm đúng hạn thì bị tạm dừng, không nhận trợ cấp của tháng đó và thời gian này không được bảo lưu (theo Điều 39, Điều 41 Luật Việc làm 2025).
Người lao động cần nắm 4 mốc thời gian dưới đây để nhận đủ tiền:
-
Quyết định hưởng: Tổ chức dịch vụ việc làm công trình Giám đốc Sở Nội vụ quyết định trong 15 ngày làm việc kể từ ngày nhận đủ hồ sơ. Người nộp trực tiếp mà không đến nhận quyết định trong vòng 3 ngày làm việc kể từ ngày hẹn sẽ được coi là không có nhu cầu hưởng.
-
Chi trả: Cơ quan bảo hiểm xã hội trả tiền trong vòng 5 ngày làm việc kể từ ngày hết hạn nhận quyết định trong tháng đầu tiên. Ở các tháng sau, mốc 5 ngày làm việc được tính từ ngày hết hạn của thông báo tuyển dụng.
-
Tháng hưởng: Mỗi tháng hưởng được tính theo tháng dương lịch, Người bắt đầu hưởng ngày 15/3 thì tháng thứ nhất kết thúc ngày 14/4.
-
Thông báo tìm việc: Trong tháng đầu, người lao động thông báo ngay trong thời hạn 3 ngày làm việc kể từ ngày nhận kết quả giải quyết hồ sơ. Từ tháng thứ 2, thời hạn thông báo là 3 ngày làm việc kể từ ngày đầu tháng hưởng, thực hiện trực tiếp hoặc qua Cổng Dịch vụ công Quốc gia theo Mẫu số 24.
Một thời gian thông báo tìm việc hằng tháng quyết định người lao động nhận đủ bao nhiêu tháng. Nếu 3 tháng liên tục không thông báo, người lao động bị chấm dứt hưởng và phần thời gian còn lại không được bảo lưu (theo Điểm đ Khoản 4 và Khoản 5 Điều 41 Luật Việc làm 2025). Trong thời gian hưởng, người lao động còn được cơ quan bảo hiểm xã hội đóng bảo hiểm y tế từ Quỹ bảo hiểm thất nghiệp (theo Khoản 4 Điều 39).
Mốc ngày thứ 16 mà một số bài hướng dẫn còn ghi là quy định của Luật Việc làm 2013 đã hết hiệu lực từ ngày 01/01/2026.
Thời gian đóng chưa hưởng được bảo lưu và được tính lại như thế nào?
Thời gian đóng chưa hưởng được bảo lưu cho lần sau trong 5 trường hợp, trong đó có tháng lẻ trên 36 tháng và chấm dứt hưởng do có việc làm mới. Khi chấm dứt hưởng giữa chừng, mỗi tháng đã hưởng được trừ tương ứng với 12 tháng đóng, phần còn lại được bảo lưu (theo Điều 8 Nghị định 374/2025/NĐ-CP).
Sau mỗi lần hưởng, thời gian đóng tiếp theo được tính lại từ đầu, trừ phần được bảo lưu (theo Khoản 2 Điều 35 Luật Việc làm 2025).
Cụ thể, thời gian đóng được giữ lại trong 5 trường hợp sau:
-
Tháng lẻ chưa giải quyết: Trường hợp này áp dụng khi tổng thời gian đóng từ trên 36 tháng đến đủ 144 tháng.
-
Bị hủy quyết định hưởng: Tình huống thường gặp là người lao động không đến nhận quyết định đúng hạn.
-
Chấm dứt hưởng vì lý do luật liệt kê: Nhóm này gồm các trường hợp làm việc thuộc diện đóng bảo hiểm xã hội bắt buộc, đi nghĩa vụ quân sự, nghĩa vụ công an hoặc dân quân thường trực, đi học trên 12 tháng hoặc theo đề nghị của chính người lao động. Các lý do còn lại là bị tạm giam, chấp hành án tù, bị đưa vào cơ sở cai nghiện hoặc giáo dục bắt buộc, hoặc bị tuyên bố mất tích.
-
Không đến nhận tiền trợ cấp: Người lao động không nhận tiền và không báo bằng văn bản cho cơ quan bảo hiểm xã hội trong thời hạn 3 tháng kể từ ngày hết thời hạn hưởng thì được bảo lưu thời gian đóng tương ứng với số tháng trợ cấp chưa nhận.
-
Được xác nhận bổ sung thời gian đóng: Phần thời gian đóng do cơ quan bảo hiểm xã hội xác nhận bổ sung sau khi đã chấm dứt hưởng cũng được bảo lưu.
Trong 5 trường hợp trên, nhóm chấm dứt hưởng vì lý do luật liệt kê cần thêm một thủ tục. Người lao động phải thông báo với tổ chức dịch vụ việc làm công nơi đang hưởng trong vòng 3 ngày làm việc kể từ ngày phát sinh lý do, chẳng hạn như ngày hợp đồng mới có hiệu lực, theo Mẫu số 17. Không thông báo thì người lao động mất quyền bảo lưu (theo Khoản 5 Điều 41 Luật Việc làm 2025 và Khoản 2 Điều 19 Nghị định 374/2025/NĐ-CP).
Ví dụ minh họa, chị Hà có 50 tháng đóng nên được hưởng 4 tháng, 2 tháng lẻ đã được bảo lưu ngay trong quyết định. Hợp đồng mới của chị có hiệu lực trong tháng hưởng thứ nhất, nên chị vẫn nhận trọn trợ cấp tháng đó (theo Điều 19 Nghị định 374/2025/NĐ-CP). Phần bảo lưu thêm bằng 50 tháng trừ 12 tháng ứng với 1 tháng đã hưởng, trừ tiếp 2 tháng lẻ, còn 36 tháng. Cộng với 2 tháng lẻ trước đó, chị Hà được giữ lại tổng cộng 38 tháng.
Ngược lại, người bị chấm dứt hưởng lương hưu, ra nước ngoài định cư hoặc bị xử phạt hành chính về bảo hiểm thất nghiệp sẽ không được bảo lưu. Quy định này cũng áp dụng với người từ chối 2 lần việc làm được giới thiệu mà không có lý do chính đáng hoặc 3 tháng liên tục không thông báo tìm việc (theo Khoản 4 và Khoản 5 Điều 41 Luật Việc làm 2025).
Khi tính cho lần hưởng sau bằng Công cụ tính mức hưởng bảo hiểm thất nghiệp của CareerViet, ô tổng thời gian đóng chưa hưởng cần điền số tháng bảo lưu cộng với thời gian đóng mới.
Để tự tính đúng bảo hiểm thất nghiệp, người lao động chỉ cần 3 con số: lương đóng của 6 tháng gần nhất, vùng nơi doanh nghiệp hoạt động và số tháng đóng chưa hưởng. Trong thời gian hưởng trợ cấp, các ứng viên có thể chủ động tạo hồ sơ chuyên nghiệp trên CV Hay để chuẩn bị ứng tuyển công việc mới phù hợp. Trên CareerViet, các ứng viên có thể theo dõi cơ hội việc làm tại những thị trường lớn như việc làm TPHCM, việc làm Bình Dương cũ, việc làm Đồng Nai, việc làm Cần Thơ và việc làm Đà Nẵng.
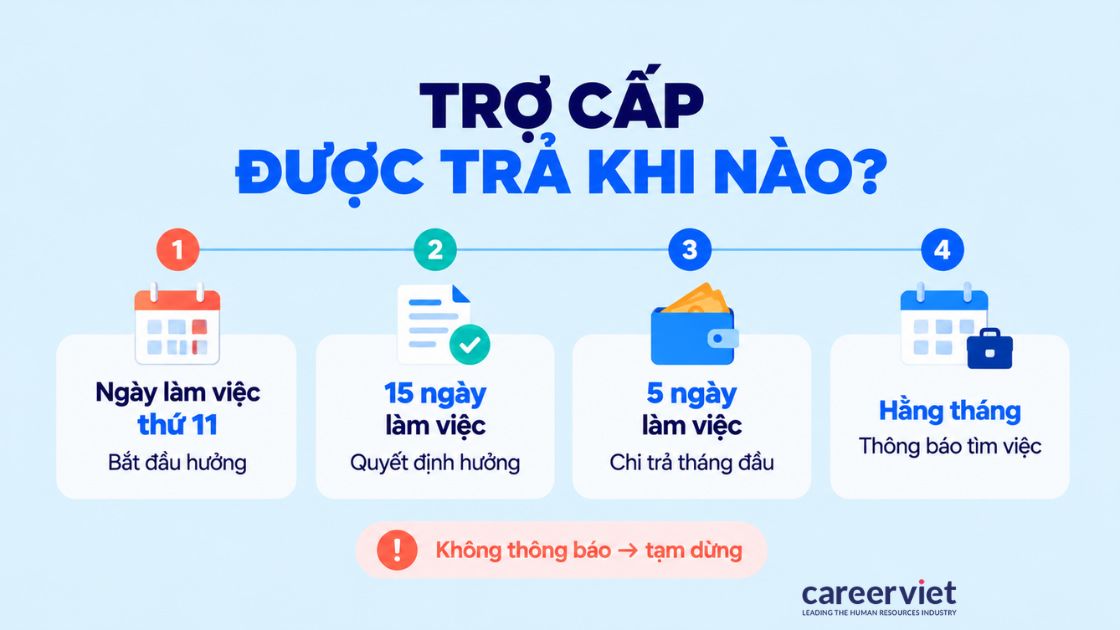
Các mốc thời gian xét hưởng, ra quyết định, chi trả và thông báo tìm việc.
Câu hỏi thường gặp về cách tính bảo hiểm thất nghiệp
Đóng bảo hiểm thất nghiệp 5 năm được 5 tháng trợ cấp, số tiền phụ thuộc vào lương bình quân của 6 tháng đã đóng gần nhất. Mức trần lấy theo lương tối thiểu vùng của tháng cuối cùng đóng, kể cả khi tiền trợ cấp được trả sang năm sau. Mỗi tháng, người lao động đóng 1% tiền lương vào quỹ bảo hiểm thất nghiệp.
Đóng bảo hiểm thất nghiệp 5 năm được bao nhiêu tiền?
Đóng bảo hiểm thất nghiệp 5 năm, tức 60 tháng, chưa hưởng, được 5 tháng trợ cấp, mỗi tháng bằng 60% lương bình quân của 6 tháng đã đóng gần nhất. Với lương đóng 10.000.000 đồng, tổng tiền nhận là 30.000.000 đồng, còn mức cao nhất ở vùng I là 132.750.000 đồng cho cả 5 tháng.
Nghỉ việc cuối năm thì cách tính bảo hiểm thất nghiệp áp mức trần năm nào?
Mức trần trợ cấp lấy theo lương tối thiểu vùng áp dụng tại tháng cuối cùng đóng bảo hiểm thất nghiệp, không theo ngày nhận tiền. Người lao động đóng và chấm dứt hợp đồng trong tháng 12/2026 vẫn tính trần theo mức năm 2026, tức 26.550.000 đồng ở vùng I, dù tiền trợ cấp được trả trong năm 2027 (theo Khoản 1 Điều 39 Luật Việc làm 2025).
Mức lương tối thiểu từ ngày 01/01/2027 hiện mới ở dạng dự thảo. Khi nghị định mới có hiệu lực, người có tháng đóng cuối cùng từ tháng 01/2027 trở đi mới áp dụng mức trần mới. Thay đổi này chỉ tác động tới người có lương đóng bình quân trên ngưỡng chạm trần, ở vùng I là 44.250.000 đồng.
Mỗi tháng người lao động đóng bảo hiểm thất nghiệp bao nhiêu tiền?
Mỗi tháng, người lao động đóng bảo hiểm thất nghiệp bằng 1% tiền lương tháng đóng bảo hiểm, doanh nghiệp đóng thêm 1% quỹ tiền lương. Với lương đóng 10.000.000 đồng, người lao động bị trích 100.000 đồng và doanh nghiệp đóng 100.000 đồng. Mức trích tối đa ở vùng I là 1.062.000 đồng mỗi tháng (theo Điều 4 Nghị định 374/2025/NĐ-CP, Khoản 2 Điều 34 Luật Việc làm 2025).
Luật Việc làm 2025 ghi mức đóng "tối đa 1%", còn Nghị định 374/2025/NĐ-CP ấn định đúng 1%, nên mức đóng hiện nay là 1%. Phần Nhà nước hỗ trợ được tính theo số dư của quỹ, không chia theo từng người lao động.
Nguồn: CareerViet
Việc Làm VIP ( $1000+)
Bài viết cùng chuyên mục "Tin tức"
 Vị trí HOT đang tuyển


