 Thông Báo Việc Làm
Mức hưởng bảo hiểm thất nghiệp 2026, cách tính và quy định mới
Lượt xem: 11,117
Mức hưởng bảo hiểm thất nghiệp từ năm 2026 được tính bằng 60% tiền lương đóng bảo hiểm và có mức trần theo từng vùng lương tối thiểu. Người lao động đủ điều kiện sẽ nhận trợ cấp từ 3 đến 12 tháng, tùy theo thời gian đã đóng bảo hiểm. Hãy cùng CareerViet tìm hiểu chi tiết công thức tính mức hưởng bảo hiểm thất nghiệp 2026, mức trần trợ cấp theo từng vùng, số tháng được hưởng và quy trình nộp hồ sơ chuẩn xác để tối ưu hóa quyền lợi khi nghỉ việc.
 Tìm hiểu chi tiết mức hưởng bảo hiểm thất nghiệp 2026
Mức hưởng bảo hiểm thất nghiệp từ ngày 01/01/2026 bằng 60% mức bình quân tiền lương tháng đóng bảo hiểm thất nghiệp của 6 tháng đóng gần nhất, tối đa 26,55 triệu đồng/tháng ở vùng I (theo Điều 39 Luật Việc làm 2025).
Mỗi người sẽ nhận một con số khác nhau, vì phép tính phụ thuộc vào lương đóng, vùng làm việc và tổng thời gian đóng chưa hưởng. Để ước tính trước khoản trợ cấp của mình, người lao động có thể sử dụng công cụ tính mức hưởng bảo hiểm thất nghiệp của CareerViet. Trước khi tính, hồ sơ cần đáp ứng đầy đủ các điều kiện để được hưởng trợ cấp thất nghiệp.
Người lao động cần đáp ứng những điều kiện gì để được hưởng trợ cấp thất nghiệp?
Người lao động được hưởng trợ cấp thất nghiệp khi đáp ứng đồng thời 4 điều kiện quy định tại Điều 38 Luật Việc làm 2025. Các điều kiện này xoay quanh lý do nghỉ việc, thời gian đã đóng bảo hiểm, thời hạn nộp hồ sơ và tình trạng việc làm sau khi nộp hồ sơ.
Dưới đây là 4 điều kiện mà tổ chức dịch vụ việc làm công sẽ đối chiếu khi xét hồ sơ:
- Chấm dứt hợp đồng đúng quy định: Người lao động nghỉ việc theo đúng quy định, kể cả khi hết hạn hợp đồng hoặc khi hai bên thỏa thuận chấm dứt. Trường hợp đơn phương chấm dứt hợp đồng trái pháp luật thì không được hưởng.
- Đóng đủ thời gian: Người lao động đã đóng bảo hiểm thất nghiệp đủ 12 tháng trở lên trong vòng 24 tháng trước khi chấm dứt hợp đồng.
- Nộp hồ sơ đúng hạn: Hồ sơ đề nghị hưởng trợ cấp phải được nộp đầy đủ trong vòng 3 tháng kể từ ngày chấm dứt hợp đồng.
- Chưa có việc làm mới: Trong 10 ngày làm việc kể từ ngày nộp đủ hồ sơ, người lao động chưa có việc làm thuộc diện đóng bảo hiểm xã hội bắt buộc và không thuộc các trường hợp như đi nghĩa vụ quân sự, đi học trên 12 tháng, bị tạm giam hoặc chấp hành hình phạt tù.
Trong 4 điều kiện trên, thời hạn nộp hồ sơ 3 tháng là điều kiện cần lưu ý sớm nhất. Quá hạn này, người lao động không còn đủ điều kiện hưởng trợ cấp cho lần nghỉ việc đó.
Ngoài 4 điều kiện trên, người lao động phải đang đóng bảo hiểm thất nghiệp tại thời điểm nghỉ việc. Theo Điều 3 Nghị định 374/2025/NĐ-CP, trường hợp phổ biến nhất là đã đóng bảo hiểm thất nghiệp của tháng chấm dứt hợp đồng hoặc tháng liền kề trước đó và được cơ quan bảo hiểm xã hội xác nhận trên sổ.
Bên cạnh đó, có 2 trường hợp riêng cần lưu ý. Người làm theo hợp đồng có thời hạn từ đủ 1 tháng đến dưới 12 tháng phải đóng đủ 12 tháng trong vòng 36 tháng trước khi nghỉ. Người nghỉ việc khi đã đủ điều kiện hưởng lương hưu thì không được hưởng trợ cấp thất nghiệp (điểm a và điểm b khoản 1 Điều 38). Khi đã đủ điều kiện, số tiền nhận mỗi tháng phụ thuộc trực tiếp vào tiền lương đóng bảo hiểm.
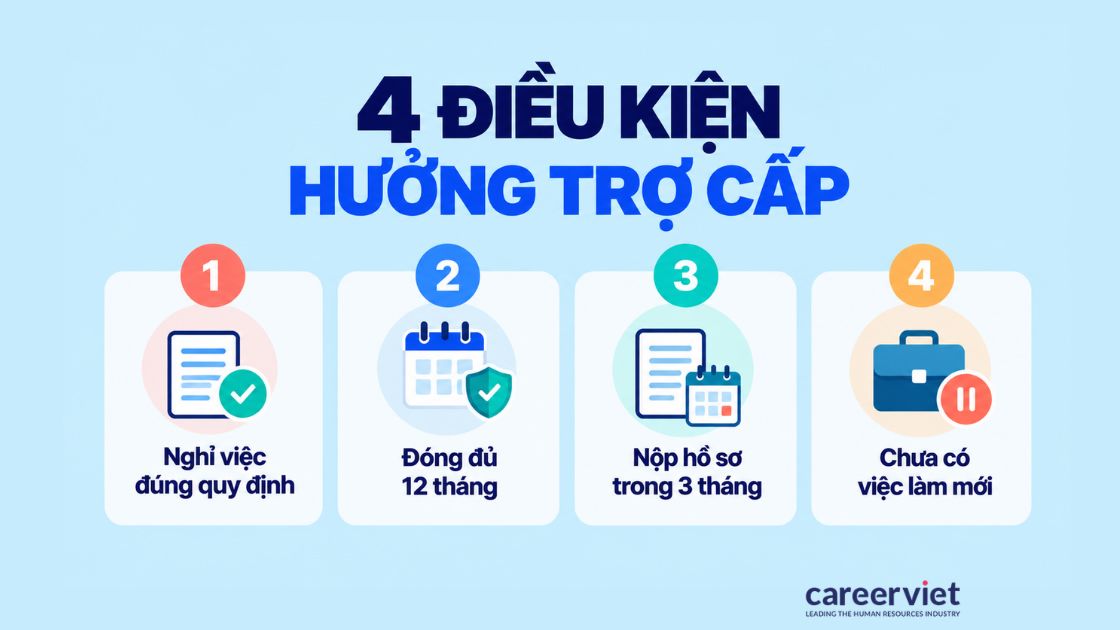
4 điều kiện xoay quanh lý do nghỉ việc và thời hạn nộp hồ sơ.
Mức hưởng bảo hiểm thất nghiệp bằng bao nhiêu phần trăm lương?
Mức hưởng bảo hiểm thất nghiệp hằng tháng bằng 60% mức bình quân tiền lương tháng đóng bảo hiểm thất nghiệp của 6 tháng đóng bảo hiểm gần nhất trước khi nghỉ việc (khoản 1 Điều 39 Luật Việc làm 2025). Tháng nào không đóng thì không được tính vào 6 tháng này.
Công thức tính được viết gọn như sau:
Mức hưởng hằng tháng = Bình quân tiền lương đóng bảo hiểm thất nghiệp của 6 tháng gần nhất × 60%
Ví dụ minh họa: Chị Lan là nhân viên kế toán tại TP.HCM. Theo VietnamSalary, mức lương bình quân cho vị trí này tại TP.HCM là 8,6 triệu đồng/tháng. Nếu trong 6 tháng gần nhất chị Lan đóng bảo hiểm thất nghiệp đúng mức 8,6 triệu đồng, mỗi tháng chị sẽ nhận 5,16 triệu đồng tiền trợ cấp.
Kết quả này chỉ đúng khi tiền lương đóng bảo hiểm của chị Lan là 8,6 triệu đồng, vì luật tính trợ cấp dựa trên tiền lương đóng bảo hiểm chứ không tính trên tổng thu nhập thực tế.
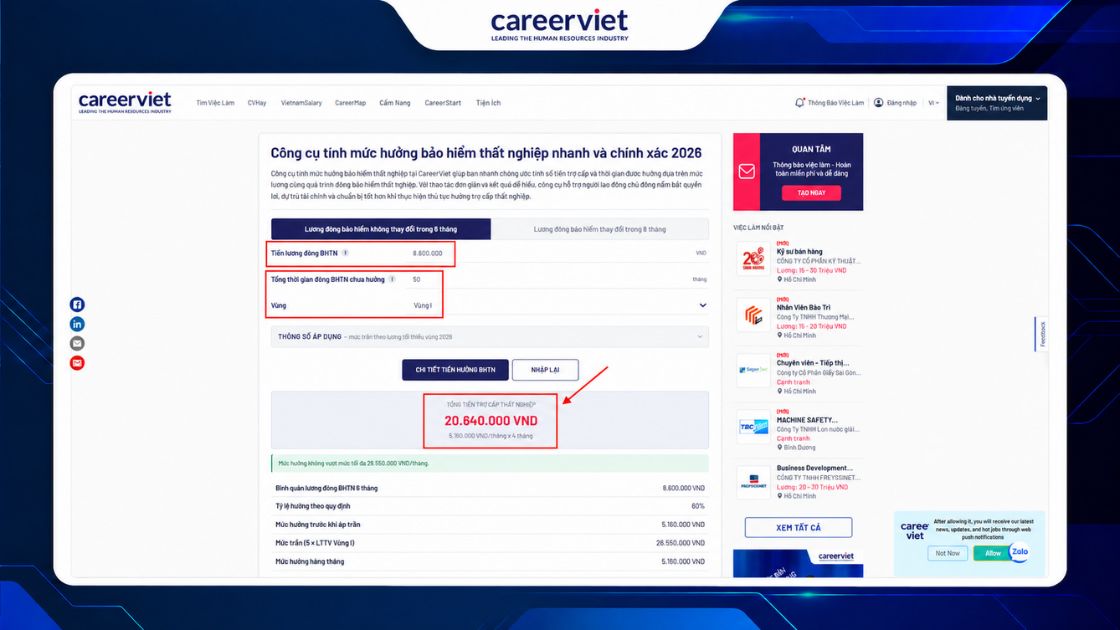
Cách tính chi tiết mức hưởng bảo hiểm thất nghiệp hằng tháng.
Tiền lương dùng để tính trợ cấp là lương đóng bảo hiểm hay lương ghi trên hợp đồng?
Trợ cấp thất nghiệp được tính trên tiền lương tháng đóng bảo hiểm thất nghiệp, gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung được thỏa thuận trả thường xuyên, ổn định (điểm b khoản 1 Điều 34 Luật Việc làm 2025).
Lương thực nhận sau khi khấu trừ không phải là căn cứ để tính. Tiếp tục ví dụ minh họa trên, nếu doanh nghiệp chỉ đóng bảo hiểm cho chị Lan ở mức dưới 6 triệu đồng, mức hưởng sẽ giảm xuống còn 3,6 triệu đồng/tháng. Cùng một người và cùng một công việc, khoản trợ cấp thấp hơn 1,56 triệu đồng mỗi tháng.
Ở chiều ngược lại, tiền lương đóng bảo hiểm thất nghiệp cao nhất chỉ bằng 20 lần mức lương tối thiểu vùng, tức 106,2 triệu đồng/tháng ở vùng I (khoản 2 Điều 34).
Người lao động có thể tự kiểm tra lương đóng trên ứng dụng VssID của Bảo hiểm xã hội Việt Nam. Trong phần Quản lý cá nhân, người dùng chọn mục Quá trình tham gia, sau đó chọn mục bảo hiểm thất nghiệp để xem quá trình đóng.
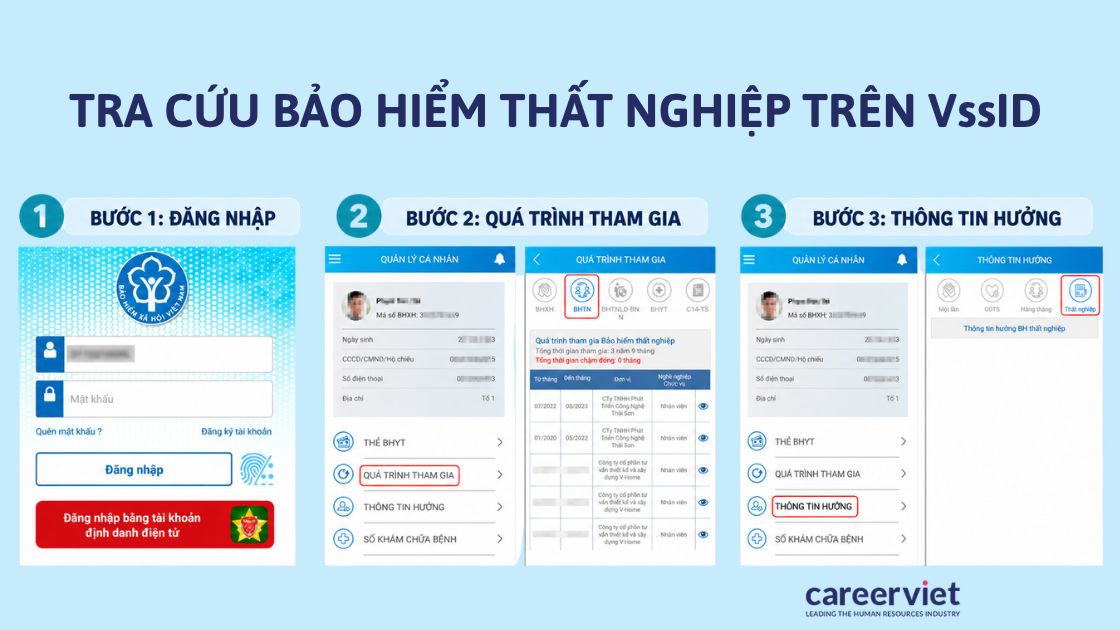
Hướng dẫn 3 bước tra cứu bảo hiểm thất nghiệp trên VssID
Mức hưởng bảo hiểm thất nghiệp tối đa năm 2026 theo từng vùng là bao nhiêu?
Từ ngày 01/01/2026, mức hưởng bảo hiểm thất nghiệp tối đa bằng 5 lần mức lương tối thiểu vùng (Điều 39 Luật Việc làm 2025, Nghị định 293/2025/NĐ-CP). Mức trần hằng tháng là 26,55 triệu đồng ở vùng I, 23,65 triệu đồng ở vùng II, 20,7 triệu đồng ở vùng III và 18,5 triệu đồng ở vùng IV.
Lương tối thiểu vùng năm 2026 lần lượt là 5,31 triệu, 4,73 triệu, 4,14 triệu và 3,7 triệu đồng/tháng. Bảng dưới đây quy đổi 4 mức lương tối thiểu đó ra mức hưởng tối đa mỗi tháng, kèm phần tăng so với năm 2025:
|
Vùng |
Mức hưởng tối đa mỗi tháng |
|---|---|
|
Vùng I |
26,55 triệu đồng (tăng 1,75 triệu đồng) |
|
Vùng II |
23,65 triệu đồng (tăng 1,6 triệu đồng) |
|
Vùng III |
20,7 triệu đồng (tăng 1,4 triệu đồng) |
|
Vùng IV |
18,5 triệu đồng (tăng 1,25 triệu đồng) |
Mức trần của cả 4 vùng đều tăng do lương tối thiểu vùng được điều chỉnh từ ngày 01/01/2026. Phần tăng này chỉ có ý nghĩa với người có lương đóng cao, vì người có lương đóng thấp hơn ngưỡng chạm trần vẫn nhận đúng 60% lương đóng của mình.
Người có bình quân lương đóng từ 4 ngưỡng sau trở lên sẽ chỉ nhận đúng mức tối đa của vùng:
- Vùng I: Ngưỡng chạm mức tối đa là 44,25 triệu đồng lương đóng mỗi tháng.
- Vùng II: Ngưỡng chạm mức tối đa là khoảng 39,42 triệu đồng lương đóng mỗi tháng.
- Vùng III: Ngưỡng chạm mức tối đa là 34,5 triệu đồng lương đóng mỗi tháng.
- Vùng IV: Ngưỡng chạm mức tối đa là khoảng 30,83 triệu đồng lương đóng mỗi tháng.
Phần lương đóng vượt các ngưỡng trên không làm tăng thêm trợ cấp. Vì vậy, người có thu nhập cao có thể tính trước khoản trợ cấp theo đúng mức tối đa của vùng, được xác định tại tháng cuối cùng đóng bảo hiểm thất nghiệp.
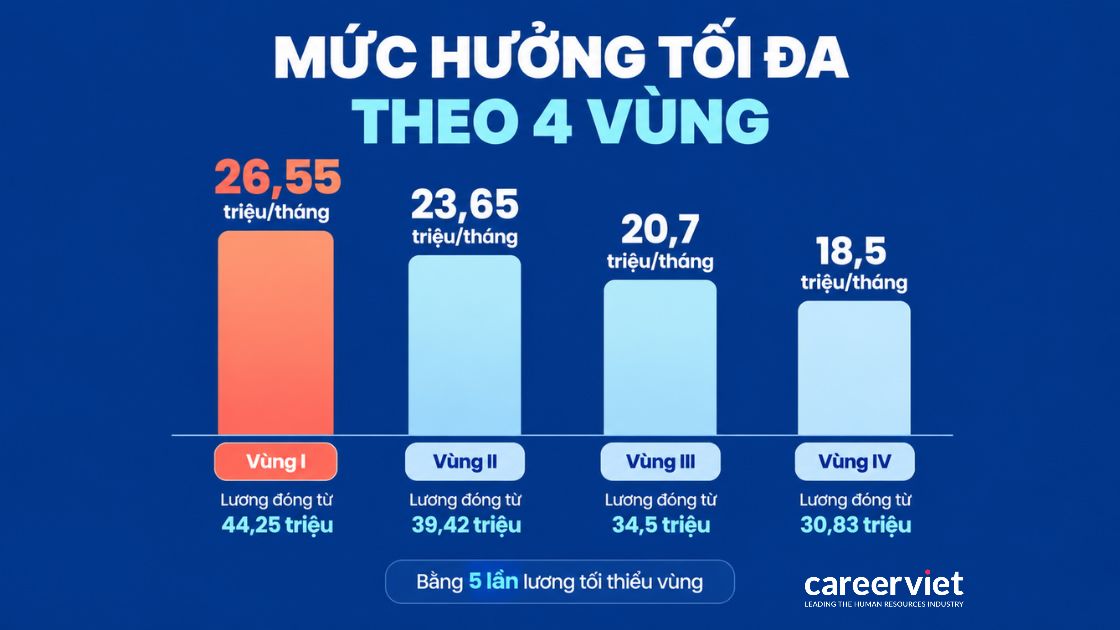
Mức trần trợ cấp chênh lệch rõ giữa 4 vùng lương tối thiểu.
Làm sao biết mình thuộc vùng I, II, III hay IV?
Vùng dùng để tính mức hưởng tối đa là vùng nơi doanh nghiệp đang hoạt động, áp dụng tại tháng cuối cùng người lao động đóng bảo hiểm thất nghiệp (khoản 1 Điều 39 Luật Việc làm 2025 và Nghị định 293/2025/NĐ-CP). Nơi người lao động cư trú không quyết định vùng áp dụng.
Danh mục xã, phường thuộc từng vùng được quy định tại Phụ lục Nghị định 293/2025/NĐ-CP, được gọi theo tên đơn vị hành chính sau khi sắp xếp. Người làm việc tại chi nhánh được xác định theo địa bàn nơi chi nhánh đó hoạt động.
Người chuyển từ một doanh nghiệp ở vùng I sang doanh nghiệp ở vùng II ngay trước khi nghỉ thì mức tối đa được tính theo vùng II, vì luật lấy vùng của tháng cuối cùng đóng bảo hiểm.
Mức hưởng tối đa có tăng từ năm 2027 không?
Có, nếu Chính phủ ban hành mức lương tối thiểu vùng năm 2027 theo đề xuất tăng bình quân 7,8% thì mức hưởng bảo hiểm thất nghiệp tối đa sẽ tăng lên 28,5 triệu đồng/tháng ở vùng I. Tuy nhiên, tính đến ngày 26/10/2026, đề xuất này vẫn chỉ là dự thảo nghị định và chưa có hiệu lực.
Dưới đây là mức hưởng tối đa dự kiến của 4 vùng, tính từ lương tối thiểu vùng trong dự thảo áp dụng từ ngày 01/01/2027:
- Vùng I: Mức tối đa dự kiến là 28,5 triệu đồng/tháng, từ mức lương tối thiểu 5,7 triệu đồng.
- Vùng II: Mức tối đa dự kiến là 25,4 triệu đồng/tháng, từ mức lương tối thiểu 5,08 triệu đồng.
- Vùng III: Mức tối đa dự kiến là 22,25 triệu đồng/tháng, từ lương tối thiểu 4,45 triệu đồng.
- Vùng IV: Mức tối đa dự kiến là 20,2 triệu đồng/tháng, từ lương tối thiểu 4,04 triệu đồng.
4 mức trên chỉ là con số tham khảo để dự trù. Hội đồng Tiền lương quốc gia thống nhất phương án khuyến nghị ngày 16/07/2026, đến cuối tháng 9/2026 dự thảo được Bộ Tư pháp thẩm định, kèm đề xuất điều chỉnh địa bàn vùng ở một số tỉnh, thành.
Người nghỉ việc quanh mốc 01/01/2027 nên để ý tháng cuối cùng đóng bảo hiểm, vì mức tối đa áp dụng theo lương tối thiểu vùng của chính tháng đó.
Người lao động được hưởng trợ cấp thất nghiệp tối đa bao nhiêu tháng?
Người lao động được hưởng trợ cấp thất nghiệp tối đa 12 tháng. Đóng đủ 12 tháng đến đủ 36 tháng thì được hưởng 3 tháng, sau đó cứ đóng đủ thêm 12 tháng thì được hưởng thêm 1 tháng (khoản 2 Điều 39 Luật Việc làm 2025). Số tháng được tính dựa trên thời gian đã đóng nhưng chưa được hưởng.
Dưới đây là 10 mốc quy đổi từ tổng thời gian đóng chưa hưởng sang số tháng nhận trợ cấp:
|
Thời gian đóng chưa hưởng |
Số tháng hưởng |
|---|---|
|
Từ đủ 12 tháng đến 47 tháng |
3 tháng |
|
Từ 48 đến 59 tháng |
4 tháng |
|
Từ 60 đến 71 tháng |
5 tháng |
|
Từ 72 đến 83 tháng |
6 tháng |
|
Từ 84 đến 95 tháng |
7 tháng |
|
Từ 96 đến 107 tháng |
8 tháng |
|
Từ 108 đến 119 tháng |
9 tháng |
|
Từ 120 đến 131 tháng |
10 tháng |
|
Từ 132 đến 143 tháng |
11 tháng |
|
Từ 144 tháng trở lên |
12 tháng |
10 mốc trên cho thấy số tháng hưởng chỉ tăng khi người lao động đóng đủ trọn thêm 12 tháng. Ví dụ, người đóng 50 tháng chưa hưởng sẽ nhận 4 tháng trợ cấp, 2 tháng lẻ còn lại được bảo lưu cho lần hưởng sau. Quy tắc bảo lưu này chỉ áp dụng khi tổng thời gian đóng trên 36 tháng đến đủ 144 tháng, phần vượt 144 tháng không được bảo lưu (khoản 1 Điều 8 Nghị định 374/2025/NĐ-CP).
Tổng tiền cả đợt bằng mức hưởng mỗi tháng nhân với số tháng được hưởng. Ở vùng I, tổng cả đợt cao nhất là 318,6 triệu đồng (26,55 triệu đồng × 12 tháng). Con số này chỉ đạt được khi người lao động đã đóng đủ 144 tháng và có mức bình quân lương đóng từ 44,25 triệu đồng trở lên. Cần lưu ý rằng 318,6 triệu đồng là tổng số tiền của cả đợt trợ cấp, chứ không phải mức nhận mỗi tháng.
Trong thời gian hưởng, người lao động còn được cơ quan bảo hiểm xã hội đóng bảo hiểm y tế từ Quỹ bảo hiểm thất nghiệp (khoản 4 Điều 39). Khi đã tra quá trình đóng trên ứng dụng VssID và biết tổng thời gian đóng chưa hưởng, người lao động có thể nhập con số này vào Công cụ tính mức hưởng bảo hiểm thất nghiệp của CareerViet để xem mức trợ cấp tham khảo mỗi tháng và số tháng được hưởng.
Số tháng trợ cấp tăng dần theo từng mốc mười hai tháng đã đóng.
Mức hưởng bảo hiểm thất nghiệp từ năm 2026 thay đổi gì so với trước đây?
Từ ngày 01/01/2026, mức hưởng bảo hiểm thất nghiệp có 2 thay đổi chính khi Luật Việc làm 2025 thay thế Luật Việc làm 2013. Mức tối đa hiện được thống nhất là 5 lần mức lương tối thiểu vùng cho tất cả người lao động. Thời điểm hưởng được tính theo ngày làm việc kể từ ngày nộp đủ hồ sơ.
Dưới đây là 2 thay đổi người lao động cần nắm khi đối chiếu với các hướng dẫn cũ:
- Mức tối đa: Luật Việc làm 2013 áp trần 5 lần lương cơ sở cho người hưởng lương do Nhà nước quy định, tương đương 11,7 triệu đồng/tháng từ ngày 01/07/2024 đến hết năm 2025. Từ năm 2026, mọi người lao động đều tính trần theo mức lương tối thiểu vùng, nên mức 11,7 triệu đồng không còn được áp dụng.
- Thời điểm hưởng và thời gian chờ: Luật cũ tính trợ cấp từ ngày thứ 16 kể từ ngày nộp đủ hồ sơ, luật mới tính từ ngày làm việc thứ 11. Mốc xác nhận chưa có việc làm cũng đổi từ 15 ngày sang 10 ngày làm việc, nên ngày nghỉ cuối tuần và ngày lễ không tính vào thời gian chờ.
Phần giữ nguyên gồm tỷ lệ hưởng 60% lương đóng và cách quy đổi số tháng hưởng theo mốc 12 tháng, 36 tháng. Phần điều kiện hưởng cũng có điều chỉnh, chẳng hạn hợp đồng ngắn hạn nay tính từ đủ 1 tháng thay cho mốc từ đủ 3 tháng của luật cũ. Vì vậy, người lao động đọc hướng dẫn cũ cần đối chiếu lại với cả 4 điều kiện ở đầu bài.
Mức trần và thời điểm bắt đầu hưởng BHTN đều điều chỉnh so với luật cũ
Nộp hồ sơ hưởng trợ cấp thất nghiệp ở đâu và trong thời hạn bao lâu?
Người lao động phải nộp đủ hồ sơ trong vòng 3 tháng kể từ ngày chấm dứt hợp đồng, tại tổ chức dịch vụ việc làm công cộng nơi muốn nhận trợ cấp hoặc thông qua Cổng Dịch vụ công Quốc gia. Trợ cấp được tính từ ngày làm việc thứ 11 kể từ ngày nộp đủ hồ sơ.
Theo Nghị định 374/2025/NĐ-CP, bộ hồ sơ gồm 3 thành phần:
- Đề nghị hưởng trợ cấp thất nghiệp: Người lao động điền vào Mẫu số 10 ban hành kèm theo Nghị định 374/2025/NĐ-CP.
- Giấy tờ chứng minh chấm dứt hợp đồng: Đó có thể là quyết định thôi việc, thông báo hoặc thỏa thuận chấm dứt hợp đồng, dưới dạng bản chính, bản sao có chứng thực hoặc bản điện tử.
- Sổ bảo hiểm xã hội: Doanh nghiệp đề nghị cơ quan bảo hiểm xã hội xác nhận thời gian đóng bảo hiểm thất nghiệp trước khi trả sổ cho người lao động.
Trong 3 thành phần trên, sổ bảo hiểm xã hội là giấy tờ do doanh nghiệp cấp. Người lao động nên đề nghị doanh nghiệp chốt sổ ngay khi nghỉ việc để kịp thời hạn 3 tháng.
Người lao động có thể nộp trực tiếp hoặc trực tuyến. Khi ốm đau, thai sản, tai nạn hoặc gặp hỏa hoạn, lũ lụt, dịch bệnh có xác nhận, người lao động được ủy quyền cho người khác nộp hoặc gửi hồ sơ qua đường bưu điện. Quyết định hưởng được trình trong 15 ngày làm việc kể từ ngày nhận đủ hồ sơ, sau đó cơ quan bảo hiểm xã hội chi trả tháng đầu tiên trong 5 ngày làm việc kể từ khi hết thời hạn nhận quyết định (Điều 16 Nghị định 374/2025/NĐ-CP).
Trong thời gian chờ hưởng, người lao động có thể theo dõi các cơ hội việc làm mới trên CareerViet để sớm quay lại làm việc, chẳng hạn như việc làm TPHCM, việc làm Bình Dương, việc làm Đồng Nai, việc làm Cần Thơ hay việc làm Đà Nẵng, tùy khu vực mong muốn.
Câu hỏi thường gặp về mức hưởng bảo hiểm thất nghiệp
Sau khi có quyết định hưởng, người lao động còn phải thông báo tìm kiếm việc làm hằng tháng, báo ngay khi có việc làm mới và nắm rõ quy tắc bảo lưu thời gian đóng bảo hiểm. Dưới đây là 3 câu hỏi giải đáp những điểm quyết định việc người lao động có nhận đủ trợ cấp hay không.
Đang hưởng trợ cấp thất nghiệp cần làm gì để không bị dừng chi trả?
Người đang hưởng trợ cấp thất nghiệp phải thông báo về việc tìm kiếm việc làm hằng tháng với tổ chức dịch vụ việc làm công lập nơi đang hưởng trợ cấp (Điều 40 Luật Việc làm 2025). Không thông báo thì bị tạm dừng và không nhận tiền tháng đó, không thông báo 3 tháng liên tục thì bị chấm dứt hưởng.
Thời gian bị tạm dừng không được bảo lưu cho lần sau (khoản 2 Điều 41). Từ tháng thứ 2, người lao động thông báo trong vòng 3 ngày làm việc kể từ ngày đầu tiên của tháng hưởng, trực tiếp hoặc thông qua Cổng Dịch vụ công Quốc gia (Điều 21 Nghị định 374/2025/NĐ-CP). Song song với việc thông báo, các ứng viên có thể theo dõi các cơ hội việc làm phù hợp trên CareerViet để rút ngắn thời gian chờ đợi.
Đang nhận trợ cấp mà có việc làm mới thì có được nhận tiếp không?
Không, người đang hưởng trợ cấp mà có việc làm thuộc diện đóng bảo hiểm xã hội bắt buộc sẽ bị chấm dứt hưởng trợ cấp. Phần thời gian đã đóng mà chưa hưởng vẫn được bảo lưu cho lần sau (khoản 4 và khoản 5 Điều 41 Luật Việc làm 2025).
Điều kiện để được bảo lưu là người lao động thông báo với tổ chức dịch vụ việc làm công nơi đang hưởng trong vòng 3 ngày làm việc kể từ ngày hợp đồng lao động mới có hiệu lực. Tháng đang hưởng dở vẫn được nhận trợ cấp cho cả tháng đó (Điều 19 Nghị định 374/2025/NĐ-CP).
Bảo hiểm thất nghiệp được hưởng bao nhiêu lần?
Luật Việc làm 2025 không có điều khoản giới hạn số lần được hưởng trợ cấp thất nghiệp. Mỗi lần nghỉ việc, người lao động phải đáp ứng lại đủ 4 điều kiện tại Điều 38, trong đó có điều kiện đóng đủ 12 tháng trong 24 tháng trước khi chấm dứt hợp đồng.
Sau mỗi lần hưởng, thời gian đóng tiếp theo được tính lại từ đầu, trừ phần được bảo lưu (khoản 2 Điều 35 Luật Việc làm 2025). Phần bảo lưu, như các tháng lẻ nêu ở mục số tháng hưởng hoặc thời gian đóng chưa hưởng khi bị chấm dứt do có việc làm mới, sẽ được cộng vào lần hưởng tiếp theo.
Tóm lại, mức hưởng bảo hiểm thất nghiệp của mỗi người phụ thuộc vào 3 yếu tố: lương đóng của 6 tháng cuối, vùng của tháng cuối cùng đóng và tổng số tháng đóng chưa hưởng. Người lao động nắm đúng 3 yếu tố này sẽ ước tính được khoản trợ cấp trước khi nộp hồ sơ.
Các quy định và con số trong bài được đối chiếu với 5 nguồn chính thức dưới đây:
- Luật Việc làm số 74/2025/QH15: Quốc hội thông qua ngày 16/06/2025, có hiệu lực từ ngày 01/01/2026.
- Nghị định 374/2025/NĐ-CP: Chính phủ ban hành ngày 31/12/2025, quy định chi tiết Luật Việc làm về bảo hiểm thất nghiệp.
- Nghị định 293/2025/NĐ-CP: Chính phủ ban hành ngày 10/11/2025, quy định mức lương tối thiểu vùng áp dụng từ ngày 01/01/2026.
- Bảo hiểm xã hội Việt Nam: Cơ quan này hướng dẫn cách tra cứu quá trình đóng bảo hiểm thất nghiệp trên ứng dụng VssID.
- VietnamSalary: Nền tảng này cung cấp mức lương bình quân cho vị trí nhân viên kế toán tại TP.HCM dùng trong ví dụ.
3 văn bản pháp luật trên đang có hiệu lực tại thời điểm cập nhật bài, 2 nguồn còn lại là kênh tra cứu của cơ quan bảo hiểm xã hội và nền tảng dữ liệu lương của CareerViet. Khi nghị định về lương tối thiểu vùng năm 2027 được ban hành, mức hưởng tối đa của từng vùng sẽ thay đổi theo đó.
Nguồn: Thư viện pháp luật
Việc Làm VIP ( $1000+)
Bài viết cùng chuyên mục "Wiki Career"
 Vị trí HOT đang tuyển