 Thông Báo Việc Làm
Quyết toán thuế TNCN 2026: Ai phải làm, hạn nộp và hoàn thuế
Lượt xem: 73,457
Quyết toán thuế thu nhập cá nhân (TNCN) là việc tính lại số thuế phải nộp trong cả năm và so sánh với số thuế doanh nghiệp đã khấu trừ hằng tháng. Trong trường hợp nộp thiếu thì sẽ phải nộp thêm, còn nộp thừa thì sẽ được hoàn lại hoặc bù trừ. Kỳ tính thuế 2026 được quyết toán vào đầu năm 2027 là kỳ đầu tiên áp dụng mức giảm trừ mới và bổ sung khoản trừ chi phí y tế, giáo dục. Hãy cùng CareerViet tìm hiểu chi tiết các trường hợp phải tự quyết toán, điều kiện nhận tiền hoàn thuế và hướng dẫn nộp hồ sơ trực tuyến thuận tiện trên điện thoại.
 Kỳ tính thuế 2026 được quyết toán vào đầu năm 2027, hạn tự quyết toán là ngày cuối cùng của tháng 4/2027
Quyết toán thuế thu nhập cá nhân kỳ tính thuế 2026 có gì khác so với các năm trước?
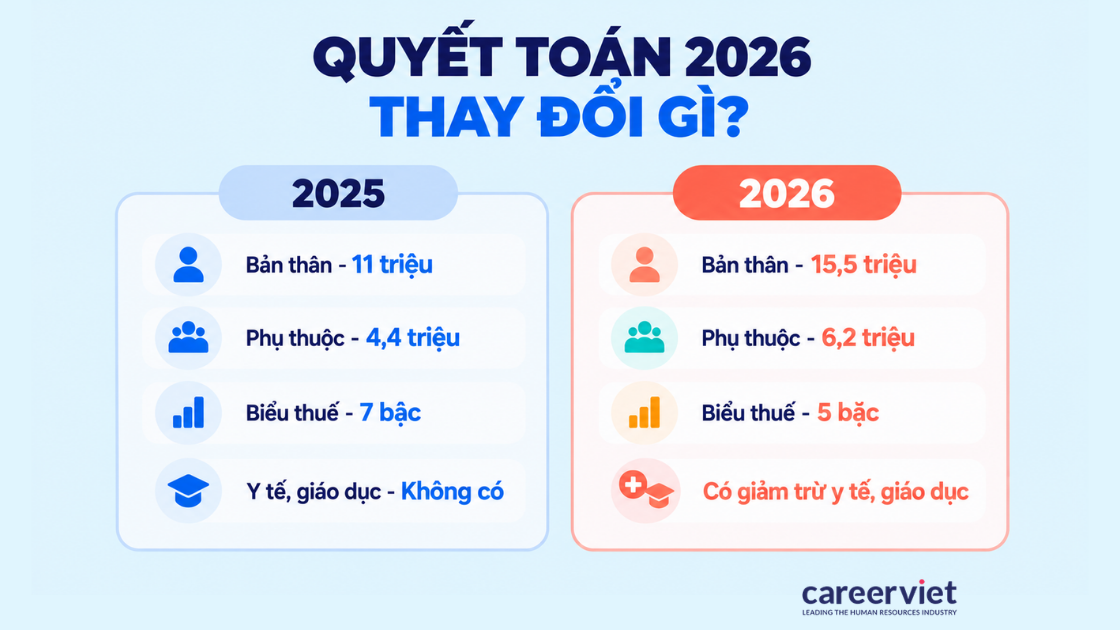
Quyết toán thuế thu nhập cá nhân kỳ tính thuế 2026, nộp vào đầu năm 2027, là kỳ đầu tiên được tính theo Luật Thuế thu nhập cá nhân 2025. Giảm trừ bản thân tăng lên 15.500.000 đồng mỗi tháng, biểu thuế còn 5 bậc và người nộp thuế được trừ chi phí y tế, giáo dục nếu tự quyết toán.
Mục đích của quyết toán là xác định đúng số thuế phải nộp của cả năm dương lịch, từ đó biết mình đã nộp thiếu hay nộp thừa so với số thuế doanh nghiệp đã tạm khấu trừ từ lương (Điều 51, Điều 68 Nghị định 253/2026/NĐ-CP). Mức giảm trừ gia cảnh mới được áp dụng từ kỳ tính thuế 2026 theo Nghị quyết 110/2025/UBTVQH15.
 Mức giảm trừ bản thân cả năm 2026 là 186.000.000 đồng, tính đủ 12 tháng khi quyết toán
Người nộp thuế có thể so sánh nhanh 6 điểm khác nhau giữa 2 kỳ quyết toán gần nhất trong bảng dưới đây:
| Nội dung (số tiền tính bằng đồng) | Kỳ tính thuế 2025, nộp năm 2026 | Kỳ tính thuế 2026, nộp năm 2027 |
|---|---|---|
| Giảm trừ bản thân | 11.000.000 mỗi tháng | 15.500.000 mỗi tháng |
| Giảm trừ mỗi người phụ thuộc | 4.400.000 mỗi tháng | 6.200.000 mỗi tháng |
| Biểu thuế tiền lương | 7 bậc, từ 5% đến 35% | 5 bậc, từ 5% đến 35% |
| Giảm trừ chi y tế, giáo dục | Không có | Tối đa 23.000.000 chi khám chữa bệnh thuộc danh mục bảo hiểm y tế chi trả và 24.000.000 chi giáo dục mỗi năm, tại cơ sở trong nước |
| Thu nhập vãng lai không phải quyết toán | Bình quân không quá 10.000.000 mỗi tháng | Bình quân không quá 15.000.000 mỗi tháng |
| Mẫu tờ khai | Thông tư 80/2021/TT-BTC | Thông tư 89/2026/TT-BTC |
Trong 6 điểm trên, khoản giảm trừ chi phí y tế và giáo dục là thay đổi tác động trực tiếp đến số tiền được hoàn lại. Người muốn trừ khoản này phải tự quyết toán với cơ quan thuế, không ủy quyền cho doanh nghiệp làm thay được (khoản 3 Điều 51 Nghị định 253/2026/NĐ-CP).
Với mức giảm trừ mới, người lao động có thể dùng Công cụ tính hoàn thuế thu nhập cá nhân của CareerViet để ước tính xem mình có được hoàn thuế hay cần nộp thêm.
Ai phải quyết toán thuế TNCN và ai được ủy quyền cho doanh nghiệp?
Người làm công ăn lương phải quyết toán thuế TNCN theo năm, trừ một số trường hợp không phải quyết toán. Ai chỉ có một nguồn lương, hợp đồng từ 3 tháng trở lên và vẫn làm tại đó vào thời điểm quyết toán thì được ủy quyền cho doanh nghiệp. Những người còn lại phải tự quyết toán.
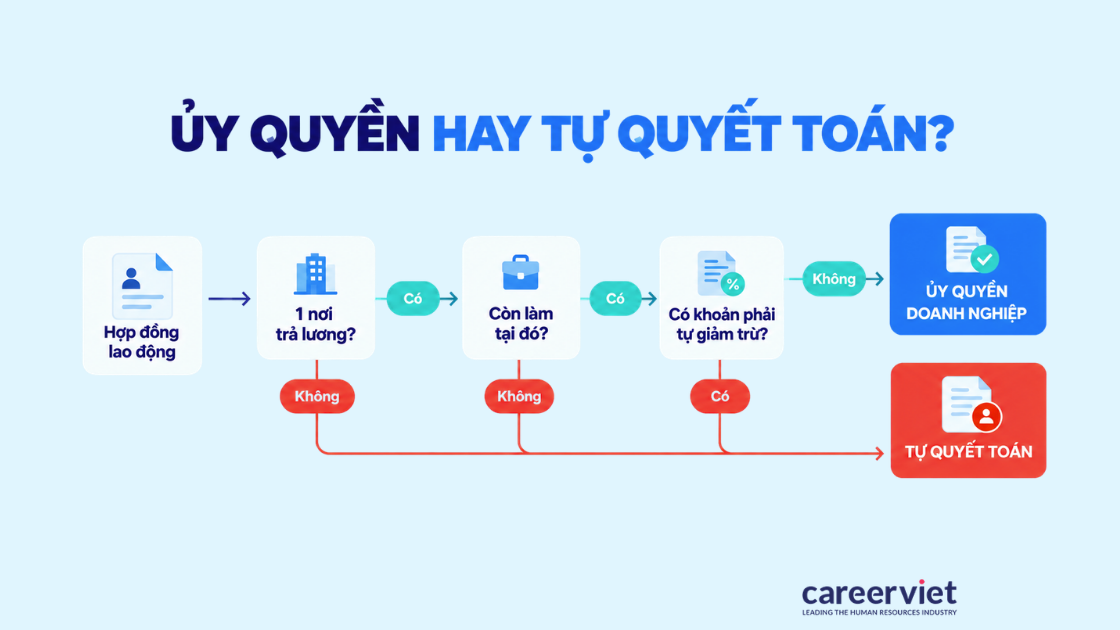 Sơ đồ chọn ủy quyền hay tự quyết toán thuế thu nhập cá nhân kỳ 2026
Người lao động thuộc một trong 3 nhóm dưới đây, mỗi nhóm có cách xử lý và mức độ tự làm khác nhau.
Trường hợp được ủy quyền quyết toán thuế TNCN
Người lao động được ủy quyền khi chỉ có một nguồn lương, ký hợp đồng lao động từ 3 tháng trở lên và vẫn làm việc tại đó tại thời điểm quyết toán, kể cả khi chưa đủ 12 tháng. Khoản vãng lai thêm bình quân không quá 15.000.000 đồng mỗi tháng, đã bị khấu trừ 10%, không làm mất quyền ủy quyền.
Người được điều chuyển do sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình doanh nghiệp hoặc chuyển giữa các đơn vị trong cùng hệ thống vẫn được ủy quyền cho đơn vị mới (khoản 2 Điều 51 Nghị định 253/2026/NĐ-CP). Thủ tục ủy quyền khá gọn: người lao động gửi giấy ủy quyền mẫu 08/UQ-QTT-TNCN cho doanh nghiệp trước khi doanh nghiệp thực hiện quyết toán (điểm b khoản 1 Điều 22 Thông tư 89/2026/TT-BTC). Nếu có số thuế nộp thừa, doanh nghiệp là bên nhận hoàn và hoàn trả cho người lao động.
Ngoại lệ cần nhớ là người muốn trừ chi y tế, giáo dục hoặc đóng góp từ thiện thì không ủy quyền được, dù đủ các điều kiện trên. Người đề nghị giảm thuế do thiên tai, dịch bệnh, hỏa hoạn, tai nạn, bệnh hiểm nghèo cũng phải tự quyết toán (khoản 3 Điều 51 Nghị định 253/2026/NĐ-CP).
Trường hợp phải tự quyết toán thuế TNCN với cơ quan thuế
Cá nhân không đủ điều kiện ủy quyền thì phải tự quyết toán thuế TNCN với cơ quan thuế. Chỉ có 2 ngoại lệ: người nộp thừa nhưng không đề nghị hoàn và phần thu nhập vãng lai bình quân không quá 15.000.000 đồng mỗi tháng đã bị khấu trừ 10%.
Người lao động cần tự quyết toán nếu rơi vào 1 trong 5 trường hợp dưới đây:
- Có lương từ 2 nơi trở lên: Người ký 2 hợp đồng từ 3 tháng trở lên hoặc có thu nhập vãng lai bình quân trên 15.000.000 đồng mỗi tháng thì không đủ điều kiện ủy quyền.
- Có thu nhập vãng lai chưa bị khấu trừ 10%: Các lần nhận dưới 5.000.000 đồng chỉ bị khấu trừ khi cá nhân yêu cầu, nên phần này thường chưa bị khấu trừ và không thuộc ngoại lệ 15.000.000 đồng (khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP).
- Đã nghỉ việc lúc quyết toán: Người không còn làm việc tại nơi ký hợp đồng vào thời điểm quyết toán thì không đáp ứng điều kiện ủy quyền.
- Muốn trừ chi y tế, giáo dục hoặc từ thiện: Các khoản giảm trừ này chỉ được tính khi người nộp thuế tự quyết toán với cơ quan thuế.
- Nhận lương từ nước ngoài hoặc tổ chức quốc tế: Người nhận lương từ tổ chức quốc tế, đại sứ quán hoặc từ nước ngoài chưa bị khấu trừ tại nguồn sẽ tự khai trong năm và quyết toán cuối năm.
Nhóm người đã nghỉ việc lúc quyết toán là nhóm dễ bị bỏ sót nhất, vì nhiều người nghĩ doanh nghiệp cũ vẫn quyết toán thay mình. Ở chiều ngược lại, có những trường hợp được miễn hoàn toàn nghĩa vụ này.
Trường hợp không phải quyết toán thuế TNCN
Người lao động không phải quyết toán thuế TNCN khi đã nộp thừa nhưng không đề nghị hoàn hoặc bù trừ sang kỳ sau. Phần thu nhập vãng lai bình quân không quá 15.000.000 đồng mỗi tháng, đã bị khấu trừ 10%, cũng không phải quyết toán riêng (khoản 1 Điều 51 Nghị định 253/2026/NĐ-CP).
Người còn phải nộp thêm từ 50.000 đồng trở xuống thì vẫn quyết toán hoặc ủy quyền như bình thường. Số thuế này được miễn ngay trên tờ khai quyết toán (điểm a khoản 2 Điều 32 Nghị định 252/2026/NĐ-CP), chứ không phải được bỏ qua bước quyết toán.
Khi nào được hoàn thuế thu nhập cá nhân sau khi quyết toán?
 Khoản thừa từ 50.000 đồng trở xuống không hoàn mà bù trừ sang kỳ sau
Người lao động được hoàn thuế thu nhập cá nhân khi số thuế đã bị khấu trừ hoặc tạm nộp lớn hơn số thuế phải nộp trong năm. Điều kiện kèm theo là có đề nghị hoàn trên tờ khai hoặc thông qua doanh nghiệp được ủy quyền. Khoản thừa không quá 50.000 đồng được bù trừ sang năm sau.
Khoản thừa phát sinh từ cách tính: doanh nghiệp khấu trừ theo từng tháng, còn quyết toán tính lại trên cả năm sau khi trừ đủ các khoản giảm trừ. Về căn cứ, khoản 2 Điều 68 Nghị định 253/2026/NĐ-CP nêu 3 trường hợp cá nhân được hoàn thuế:
- Nộp thừa: Số tiền thuế đã nộp lớn hơn số thuế phải nộp trong cả năm.
- Chưa đến mức chịu thuế: Cá nhân đã nộp thuế nhưng thu nhập tính thuế chưa đến mức phải nộp thuế.
- Theo quyết định của cơ quan có thẩm quyền: Các trường hợp khác do cơ quan nhà nước có thẩm quyền quyết định.
Với người làm công ăn lương, trường hợp nộp thừa là nguồn hoàn phổ biến nhất. Trường hợp chưa đến mức chịu thuế thường gặp ở người có thu nhập vãng lai đã bị khấu trừ 10%, còn việc hoàn thuế theo quyết định của cơ quan nhà nước có thẩm quyền chỉ áp dụng cho từng trường hợp cụ thể.
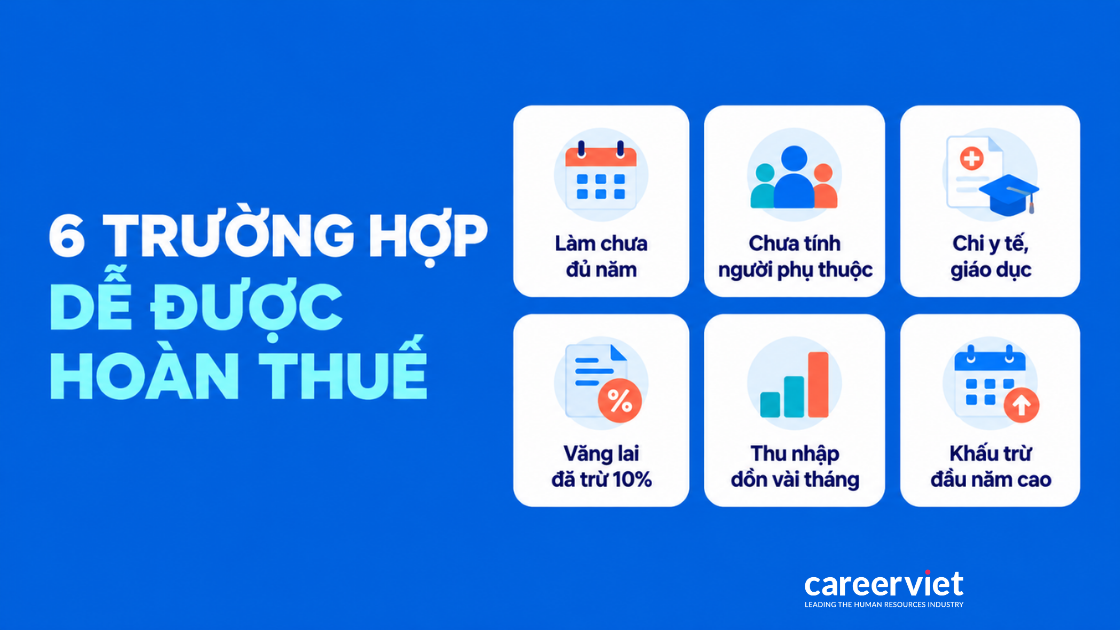
Dưới đây là 6 tình huống thường làm phát sinh số thuế được hoàn khi quyết toán kỳ 2026:
- Đi làm chưa đủ 12 tháng: Người mới đi làm hoặc nghỉ việc giữa năm vẫn được tính đủ 12 tháng giảm trừ bản thân khi quyết toán, tức 186.000.000 đồng (điểm b khoản 1 Điều 48 Nghị định 253/2026/NĐ-CP).
- Người phụ thuộc chưa được tính trong năm: Người nộp thuế đăng ký trước ngày 31/12/2026 thì được tính giảm trừ 6.200.000 đồng mỗi tháng kể từ tháng phát sinh nghĩa vụ nuôi dưỡng.
- Chi y tế, giáo dục có hóa đơn: Người nộp thuế được trừ tối đa 23.000.000 đồng chi khám chữa bệnh tại cơ sở trong nước thuộc danh mục bảo hiểm y tế chi trả và 24.000.000 đồng chi giáo dục trong nước mỗi năm. Hóa đơn phải ghi thông tin của người nộp thuế hoặc người phụ thuộc, khoản chi không được trả từ nguồn khác.
- Thu nhập vãng lai đã bị trừ 10% nhưng cả năm chưa đến mức chịu thuế: Khoản thuế đã khấu trừ sẽ được hoàn lại khi cá nhân tự quyết toán.
- Thu nhập dồn vào vài tháng: Một khoản thưởng lớn trong một tháng khiến tháng đó bị khấu trừ ở bậc thuế cao hơn mức bình quân của cả năm.
- Khấu trừ 6 tháng đầu năm theo quy định cũ: Nếu doanh nghiệp đã khai và khấu trừ từ tháng 1 đến tháng 6/2026 theo văn bản trước đây, phần chênh lệch sẽ được điều chỉnh khi quyết toán năm 2026 (khoản 2 Điều 70 Nghị định 253/2026/NĐ-CP).
Khoản giảm trừ chi y tế, giáo dục và việc tính đủ 12 tháng giảm trừ bản thân là 2 nguồn hoàn thuế dễ bị bỏ quên nhất trong kỳ 2026. Lý do là doanh nghiệp không tự trừ giúp người lao động các khoản này khi khấu trừ hằng tháng.
Ví dụ số tiền được hoàn khi quyết toán thuế thu nhập cá nhân
Bảng ví dụ minh họa dưới đây cho thấy người đi làm chưa đủ năm và người có học phí của con có thể được hoàn từ 1.200.000 đồng đến hơn 2.000.000 đồng khi quyết toán. Cả 2 ví dụ tính theo giảm trừ 15.500.000 đồng, biểu thuế 5 bậc và bảo hiểm bắt buộc 10,5% lương.
Giả định chung của 2 ví dụ: lương đóng bảo hiểm bằng lương gross, doanh nghiệp đã khấu trừ theo biểu 5 bậc và mức giảm trừ mới ngay từ tháng đầu tiên trả lương. Người lao động có thể đối chiếu 5 chỉ tiêu của 2 tình huống tính sẵn trong bảng dưới đây:
| Chỉ tiêu (số tiền tính bằng đồng) | Đi làm từ tháng 7/2026 | Có 1 con, học phí 24.000.000 |
|---|---|---|
| Lương mỗi tháng | 25.000.000 | 30.000.000 |
| Thuế doanh nghiệp đã khấu trừ cả năm | 343.750 x 6 tháng = 2.062.500 | 257.500 x 12 tháng = 3.090.000 |
| Giảm trừ khi quyết toán | Bản thân đủ 12 tháng 186.000.000, bảo hiểm 15.750.000 | Bản thân 186.000.000, người phụ thuộc 74.400.000, bảo hiểm 37.800.000, học phí 24.000.000 |
| Thuế phải nộp cả năm | 0 | 1.890.000 |
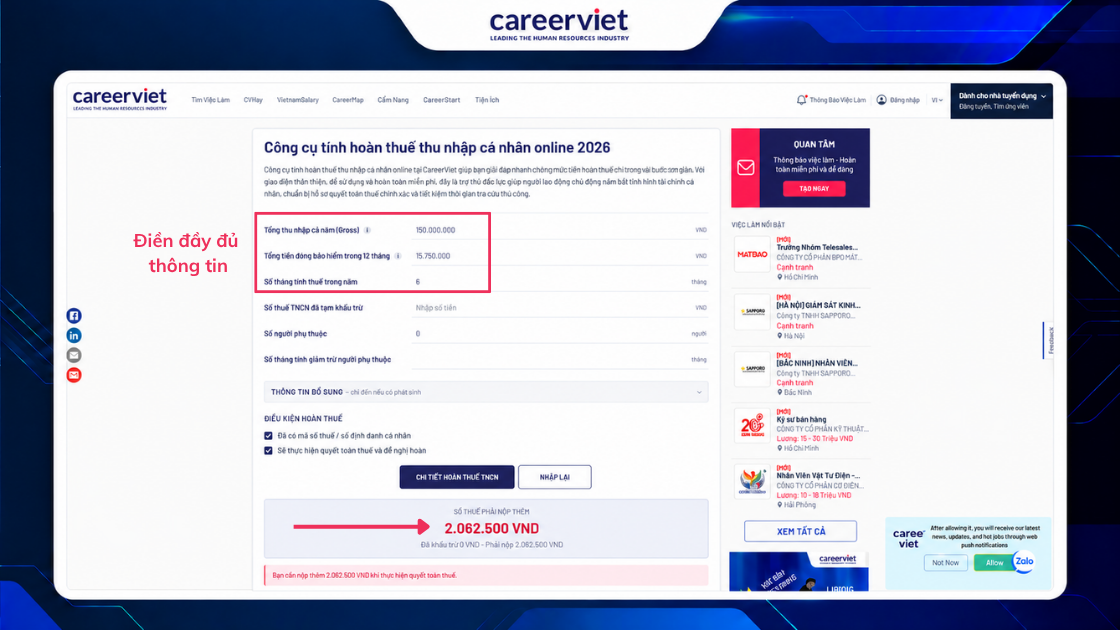
| Số được hoàn | 2.062.500 | 1.200.000 |
Tình huống đi làm từ tháng 7 được hoàn toàn bộ, vì 12 tháng giảm trừ bản thân đã lớn hơn tổng thu nhập 6 tháng sau bảo hiểm. Tình huống học phí chỉ được hoàn lại khi người lao động tự quyết toán và có hóa đơn học phí hợp lệ. Nếu không trừ học phí, số thuế cả năm bằng đúng 3.090.000 đồng đã khấu trừ và người này không có khoản hoàn thuế nào.
Phép tính quyết toán có khá nhiều bước, từ cộng thu nhập, trừ bảo hiểm đến áp dụng theo từng bậc thuế. Để kiểm lại với số liệu của chính mình, người lao động có thể nhập thu nhập, các khoản giảm trừ và số thuế đã bị khấu trừ vào Công cụ tính hoàn thuế thu nhập cá nhân của CareerViet. Học phí, chi phí y tế được nhập ở mục giảm trừ khác của công cụ. Kết quả cho biết số thuế phải nộp cả năm và phần chênh lệch so với số đã bị khấu trừ.
 Người đi làm nửa năm vẫn được tính đủ 12 tháng giảm trừ bản thân khi quyết toán
Trường hợp nộp thừa nhưng không được hoàn tiền
Có 3 trường hợp nộp thừa thuế TNCN mà người lao động không được hoàn lại. Đó là khoản thừa từ 50.000 đồng trở xuống, khoản thừa không được đề nghị hoàn và khoản thừa để quá 10 năm kể từ ngày nộp. Khoản thừa từ 50.000 đồng trở xuống được chuyển sang kỳ tính thuế sau để bù trừ.
Khoản thừa nhỏ không bị mất mà được trừ vào số thuế phải nộp của năm tiếp theo (điểm a khoản 4 Điều 29 Nghị định 252/2026/NĐ-CP). Khoản nộp thừa quá 10 năm kể từ ngày nộp tiền vào ngân sách mà không bù trừ, không đề nghị hoàn sẽ được cơ quan thuế xử lý không hoàn trả (điểm b khoản 4 Điều 15 Luật Quản lý thuế 2025). Biết mình được hoàn là bước đầu, bước tiếp theo là nộp hồ sơ đúng hạn và đúng nơi.
Hạn quyết toán thuế TNCN là ngày nào và nộp hồ sơ ở đâu?
Hạn quyết toán thuế TNCN là ngày cuối cùng của tháng thứ 3 sau năm dương lịch đối với doanh nghiệp thực hiện quyết toán thay. Cá nhân tự quyết toán có hạn chót vào ngày cuối cùng của tháng thứ 4. Với kỳ tính thuế 2026, 2 mốc này là 31/3/2027 và 30/4/2027; nếu trùng ngày nghỉ thì lùi sang ngày làm việc liền kề.
Căn cứ của các mốc trên nằm tại khoản 5 Điều 10 và khoản 7 Điều 3 của Nghị định 252/2026/NĐ-CP. Dưới đây là hạn nộp và nơi nộp hồ sơ của 4 trường hợp quyết toán thường gặp:
- Doanh nghiệp quyết toán thay người ủy quyền: Hạn nộp là 31/3/2027, hồ sơ nộp cho cơ quan thuế quản lý doanh nghiệp đó.
- Cá nhân có lương tại 1 nơi tự quyết toán: Hạn nộp là 30/4/2027, hồ sơ nộp cho cơ quan thuế quản lý tổ chức trả thu nhập.
- Cá nhân có lương từ 2 nơi trở lên: Hạn nộp là 30/4/2027, hồ sơ nộp cho cơ quan thuế quản lý nơi trả thu nhập lớn nhất trong năm. Nếu 2 nơi trả bằng nhau thì cá nhân tự chọn một nơi (Điều 22 Thông tư 89/2026/TT-BTC).
- Người nước ngoài kết thúc hợp đồng tại Việt Nam: Hồ sơ nộp trước khi xuất cảnh và không quá 45 ngày kể từ ngày kết thúc hợp đồng; nộp tại nơi nộp theo hướng dẫn của cơ quan thuế.
Quy tắc chọn nơi trả thu nhập lớn nhất là điểm mới so với trước đây, nên người có 2 nguồn lương cần cộng tổng thu nhập cả năm của từng nơi trước khi chọn cơ quan thuế. Riêng mốc 30/4/2027 rơi vào thứ Sáu, trùng với kỳ nghỉ lễ, nên ngày cuối cùng cụ thể sẽ phụ thuộc vào lịch nghỉ năm 2027. Với kỳ tính thuế 2025, hạn tự quyết toán đã lùi sang ngày 04/5/2026 vì lý do tương tự.
Cách tự quyết toán thuế thu nhập cá nhân online trên eTax Mobile
 Tờ khai gợi ý lấy dữ liệu từ phần doanh nghiệp đã kê khai, đầy đủ nhất sau ngày 31/3
Cá nhân có thể tự quyết toán thuế thu nhập cá nhân online trên eTax Mobile hoặc Cổng Dịch vụ công bằng tài khoản định danh điện tử mức 2. Hệ thống điền sẵn tờ khai gợi ý từ dữ liệu doanh nghiệp đã kê khai, người nộp kiểm tra, thêm khoản giảm trừ, chọn hoàn thuế rồi ký nộp.
Thông tư 89/2026/TT-BTC quy định người nộp thuế đăng nhập để giao dịch thuế điện tử bằng tài khoản định danh điện tử mức 2 (khoản 1 Điều 13). Đây là tài khoản cấp trên ứng dụng VNeID của Bộ Công an. Quy trình online gồm 2 phần: chuẩn bị giấy tờ trước, rồi mới thao tác trên ứng dụng.
Hồ sơ cần chuẩn bị trước khi tự quyết toán
Hồ sơ tự quyết toán thuế TNCN gồm tờ khai 02/QTT-TNCN, phụ lục người phụ thuộc 02-1/BK-QTT-TNCN (nếu có), chứng từ khấu trừ khi số liệu chưa khớp và hóa đơn chi phí y tế, giáo dục (nếu muốn trừ). Người đề nghị hoàn ngay trên tờ khai không phải nộp thêm hồ sơ hoàn riêng.
Quy định không phải nộp hồ sơ hoàn riêng nằm tại điểm b khoản 1 Điều 56 Thông tư 89/2026/TT-BTC. Người nộp thuế nên chuẩn bị sẵn 4 nhóm giấy tờ sau:
- Tờ khai 02/QTT-TNCN và phụ lục 02-1/BK-QTT-TNCN: Cả 2 mẫu đều theo Thông tư 89/2026/TT-BTC và được hệ thống tạo sẵn khi khai online.
- Chứng từ khấu trừ thuế: Giấy tờ này cần thiết khi số thuế đã trừ trên tờ khai gợi ý thấp hơn số thuế doanh nghiệp đã khấu trừ thực tế.
- Hóa đơn chi y tế, giáo dục: Hóa đơn phải ghi thông tin của người nộp thuế hoặc người phụ thuộc, riêng chi y tế cần kèm bảng kê chi phí khám chữa bệnh (khoản 3 Điều 49 Nghị định 253/2026/NĐ-CP).
- Tài khoản ngân hàng nhận tiền hoàn: Tài khoản đã xác minh và liên kết hợp lệ trên hệ thống thuế giúp tiền hoàn về đúng chủ và hồ sơ dễ được xử lý tự động.
Hóa đơn chi y tế, giáo dục là nhóm giấy tờ mới của kỳ 2026, thay cho thành phần hồ sơ đăng ký người phụ thuộc trước đây theo Thông tư 89/2026/TT-BTC, như Công văn 5746/CT-CS của Cục Thuế đã hướng dẫn. Người lao động có thể bắt đầu gom hóa đơn ngay từ bây giờ. Trường hợp đã quyết toán mà sau đó mới có hóa đơn, việc điều chỉnh được thực hiện theo quy định của pháp luật về quản lý thuế (khoản 5 Điều 49 Nghị định 253/2026/NĐ-CP).
Các bước nộp tờ khai quyết toán trên eTax Mobile
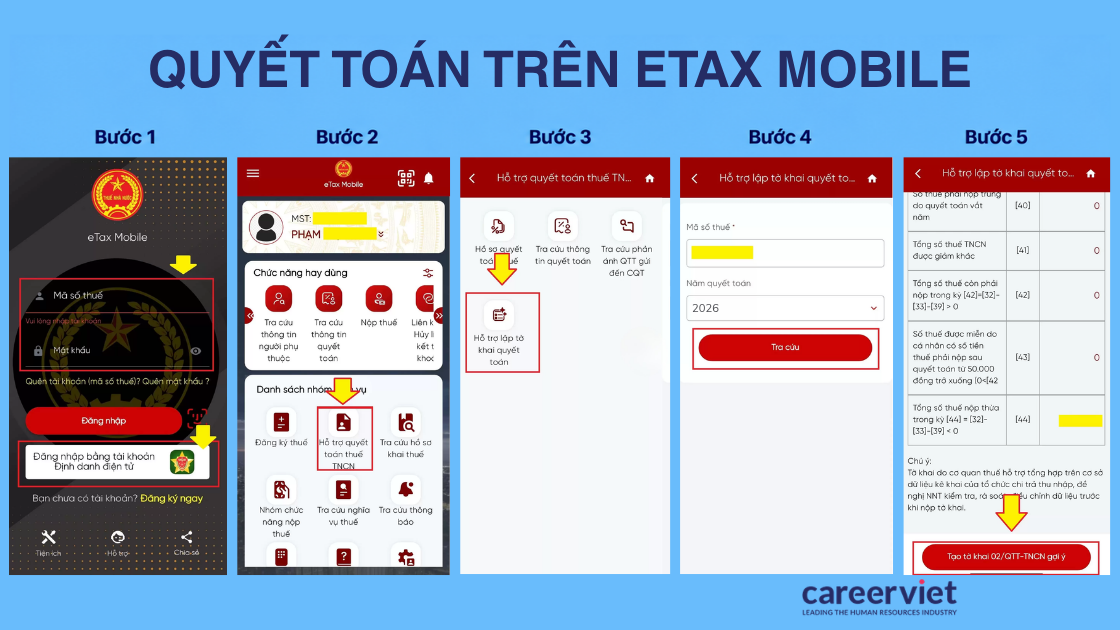
Quyết toán thuế TNCN trên eTax Mobile gồm 5 bước, bắt đầu từ đăng nhập, mở và đối chiếu tờ khai gợi ý, đến khai giảm trừ, chọn hoàn thuế rồi ký nộp. Thời điểm phù hợp để làm là sau ngày 31/3, khi doanh nghiệp đã quyết toán xong và dữ liệu khấu trừ đã được cập nhật lên hệ thống.
Người nộp thuế có thể làm theo 5 bước dưới đây trên điện thoại:
- Đăng nhập: Người nộp thuế sử dụng tài khoản định danh điện tử mức 2 để đăng nhập vào ứng dụng.
- Mở tờ khai gợi ý: Tại mục quyết toán thuế, người nộp thuế chọn năm quyết toán để hệ thống tạo tờ khai từ dữ liệu doanh nghiệp đã kê khai.
- Đối chiếu số liệu: Người nộp thuế so sánh thu nhập và số thuế đã khấu trừ với chứng từ, số nào chưa khớp thì sửa và ghi lý do chênh lệch.
- Khai giảm trừ và chọn hoàn thuế: Người nộp thuế kê khai người phụ thuộc đã đăng ký, chi phí y tế, giáo dục và chọn nhận hoàn thuế qua tài khoản đã xác minh.
- Ký nộp: Người nộp thuế xác nhận bằng mã xác thực giao dịch hoặc sinh trắc học, sau đó lưu mã giao dịch để tra cứu lại hồ sơ đã nộp (điểm b khoản 1 Điều 10 Thông tư 89/2026/TT-BTC).
Bước đối chiếu số liệu quyết định hồ sơ có được xử lý nhanh hay không, vì dữ liệu khớp với phần doanh nghiệp đã kê khai thì cơ quan thuế ít phải yêu cầu giải trình. Tên mục trên ứng dụng có thể thay đổi theo phiên bản, nên người dùng cần đối chiếu với giao diện tại thời điểm khai báo.
Quyết toán thuế TNCN bao lâu thì nhận được tiền hoàn thuế?
 Thời gian người nộp thuế giải trình, bổ sung tài liệu không tính vào thời hạn giải quyết
Hồ sơ hoàn thuế TNCN diện hoàn trước, kiểm tra sau được giải quyết chậm nhất trong vòng 6 ngày làm việc kể từ ngày có thông báo tiếp nhận. Hồ sơ phải được kiểm tra trước khi hoàn tất, trong thời hạn 10 ngày làm việc kể từ ngày có kết luận kiểm tra. Hồ sơ khớp dữ liệu có thể được hoàn tất tự động.
Mốc 6 ngày và mốc 10 ngày làm việc được quy định tại khoản 2 Điều 31 Nghị định 252/2026/NĐ-CP, trong đó mốc 10 ngày được tính từ ngày cơ quan thuế ban hành kết luận hoặc quyết định xử lý vi phạm sau khi kiểm tra. Khoản 1 cùng điều quy định cơ quan thuế thông báo tiếp nhận hồ sơ trong thời hạn tối đa 3 ngày làm việc. Thời gian người nộp thuế giải trình, bổ sung tài liệu không được tính vào thời hạn giải quyết.
Với kỳ quyết toán 2025, Cục Thuế cho biết hồ sơ nộp điện tử đáp ứng đủ điều kiện có thể được hệ thống tự động xử lý hoàn thuế trong vòng 3 ngày làm việc (Báo Chính phủ, 05/03/2026). Văn bản mới chưa ghi rõ số ngày cụ thể cho hình thức hoàn tự động, nên mốc này chỉ nên xem như tham khảo.
Người nộp thuế có thể tránh 4 lý do thường làm hồ sơ hoàn bị chậm dưới đây:
- Doanh nghiệp chưa nộp quyết toán: Dữ liệu khấu trừ chưa được cập nhật lên hệ thống nên số liệu trên tờ khai không khớp với dữ liệu mà cơ quan thuế đang có.
- Tài khoản nhận tiền chưa được xác minh: Với kỳ 2025, Cục Thuế nêu rõ tài khoản nhận hoàn đã được xác minh và liên kết hợp lệ là điều kiện để hồ sơ được xử lý tự động.
- Hóa đơn khoản giảm trừ mới chưa đủ điều kiện: Chi y tế, giáo dục thiếu bảng kê hoặc hóa đơn không ghi đúng thông tin sẽ bị loại khỏi phần giảm trừ.
- Hồ sơ bị xếp vào diện rủi ro cao: Hồ sơ thuộc diện này hoặc của người từng bị xử lý về hành vi trốn thuế trong vòng 2 năm sẽ được chuyển sang kiểm tra trước khi hoàn thuế (Điều 30 Nghị định 252/2026/NĐ-CP).
Trong 4 lý do trên, việc doanh nghiệp chưa nộp quyết toán là lý do người lao động tránh được dễ nhất, chỉ cần chờ qua ngày 31/3 rồi mới nộp. Ngược lại với người được hoàn, người còn phải nộp thêm cần quan tâm nhiều hơn đến việc trễ hạn.
Quyết toán thuế TNCN trễ hạn có bị phạt không?
Có, cá nhân nộp hồ sơ quyết toán thuế TNCN trễ hạn có thể bị phạt theo số ngày chậm, với mức phạt bằng một nửa mức áp dụng đối với tổ chức. Người tự quyết toán có phát sinh số thuế được hoàn thì không bị phạt. Nếu còn số thuế phải nộp thêm, người nộp thuế phải trả thêm tiền chậm nộp với mức 0,03% mỗi ngày.
Khung phạt chậm nộp hồ sơ khai thuế được quy định tại Điều 13 Nghị định 125/2020/NĐ-CP, được sửa đổi bởi Nghị định 310/2025/NĐ-CP có hiệu lực từ 16/01/2026. Cũng nghị định này quy định không xử phạt vi phạm thủ tục thuế với cá nhân trực tiếp quyết toán thuế TNCN chậm nộp hồ sơ mà có phát sinh số thuế được hoàn (khoản 4 Điều 9 Nghị định 125/2020/NĐ-CP). Mức tiền chậm nộp 0,03% mỗi ngày được quy định tại điểm a khoản 2 Điều 16 Luật Quản lý thuế 2025.
Ngoại lệ không phạt chỉ áp dụng cho hồ sơ tự quyết toán có số thuế được hoàn, nên người còn phải nộp thêm vẫn cần nộp trước hạn. Cách đơn giản nhất để không rơi vào cảnh nộp trễ là chuẩn bị từ sớm. Với kỳ 2026, người lao động nên xác định sớm 2 việc: mình được ủy quyền hay phải tự quyết toán, và mình có khoản giảm trừ nào mà doanh nghiệp chưa tính. Trước ngày 31/12/2026, việc nên làm ngay là đăng ký người phụ thuộc và gom các hóa đơn chi phí y tế, giáo dục. Người đang cân nhắc chuyển việc cũng nên giữ chứng từ khấu trừ của nơi cũ, vì nghỉ việc trước thời điểm quyết toán đồng nghĩa với việc phải tự quyết toán. Khi tìm kiếm cơ hội mới, ứng viên có thể cập nhật hồ sơ trên CV Hay. Người tìm việc cũng có thể theo dõi tin tuyển dụng trên các thị trường như việc làm TP.HCM, việc làm Bình Dương, việc làm Đồng Nai, việc làm Cần Thơ và việc làm Đà Nẵng.
Câu hỏi thường gặp về quyết toán thuế thu nhập cá nhân
Các thắc mắc thường gặp nhất khi quyết toán kỳ 2026 đều xoay quanh mốc thời gian và giấy tờ. Người phụ thuộc phải đăng ký trước ngày 31/12 của năm tính thuế, mã số thuế cá nhân nay là số định danh cá nhân, còn quyết toán cho năm 2025 vẫn dùng mức giảm trừ 11.000.000 đồng mỗi tháng.
1. Đăng ký người phụ thuộc muộn có được tính khi quyết toán năm 2026 không?
Có, nếu người phụ thuộc được đăng ký trước ngày 31/12/2026. Người nộp thuế được tính giảm trừ từ tháng phát sinh nghĩa vụ nuôi dưỡng, kể cả những tháng doanh nghiệp chưa trừ, nên phần chênh lệch trở thành số thuế được hoàn. Đăng ký sau mốc này có thể không được tính cho kỳ 2026.
Việc đăng ký người phụ thuộc phải kèm theo hồ sơ chứng minh (điểm a khoản 2 Điều 48 Nghị định 253/2026/NĐ-CP). Từ năm 2026, hồ sơ quyết toán sẽ không còn bao gồm phần đăng ký người phụ thuộc như trước. Với kỳ 2025 trở về trước, thời hạn đăng ký người phụ thuộc vẫn theo các văn bản cũ (khoản 1 Điều 70 Nghị định 253/2026/NĐ-CP).
2. Chưa có mã số thuế cá nhân thì quyết toán bằng gì?
Người chưa có mã số thuế dùng số định danh cá nhân, tức số căn cước 12 chữ số. Khoản 1 Điều 11 Luật Quản lý thuế 2025 quy định mã số thuế của cá nhân là số định danh cá nhân, nên người lao động đăng nhập eTax Mobile bằng tài khoản định danh điện tử.
Việc sử dụng số định danh thay cho mã số thuế đã bắt đầu từ ngày 01/7/2025 theo Thông tư 86/2024/TT-BTC. Thông tư này nay đã được thay thế bằng Thông tư 90/2026/TT-BTC về đăng ký thuế, có hiệu lực từ ngày 01/7/2026.
3. Quyết toán bổ sung cho năm 2025 thì áp dụng mức giảm trừ nào?
Quyết toán thuế TNCN cho kỳ tính thuế 2025 vẫn áp dụng mức giảm trừ cũ: 11.000.000 đồng/tháng cho bản thân, 4.400.000 đồng/tháng cho mỗi người phụ thuộc và biểu thuế 7 bậc. Mức 15.500.000 đồng và biểu 5 bậc chỉ áp dụng cho thu nhập của kỳ tính thuế từ năm 2026 trở đi.
Người còn số thuế được hoàn của năm 2025 vẫn tự quyết toán được, miễn là chọn đúng kỳ tính thuế 2025 trên tờ khai. Hồ sơ của kỳ tính thuế trước ngày 01/7/2026 sử dụng mẫu biểu áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực (khoản 1 Điều 100). Mức giảm trừ của 2 kỳ cũng không được gộp trong cùng một phép tính.
Nguồn: Luật Việt Nam
Việc Làm VIP ( $1000+)
Bài viết cùng chuyên mục "Thị trường & Xu hướng"
 Vị trí HOT đang tuyển