 Thông Báo Việc Làm
Lương Net là gì? Phân biệt Lương Net và lương Gross cực chuẩn
Lượt xem: 231,331
Lương Net là gì và khác lương Gross ở điểm nào là câu hỏi nhiều ứng viên gặp khi nhận lời mời làm việc hoặc ký hợp đồng lao động. Bài viết giúp người lao động hiểu đúng hai khái niệm, cách tính và cách quy đổi giữa 2 loại lương. Các con số đã được cập nhật theo mức giảm trừ gia cảnh 15,5 triệu đồng, biểu thuế 5 bậc áp dụng từ kỳ tính thuế 2026 và trần tiền lương đóng bảo hiểm xã hội, bảo hiểm y tế 50,6 triệu đồng từ ngày 01/07/2026.
Lương Net là khoản tiền người lao động thực nhận sau khi trừ bảo hiểm và thuế.
Định nghĩa lương Net và lương Gross
Lương Net là số tiền người lao động thực nhận sau khi trừ bảo hiểm bắt buộc và thuế thu nhập cá nhân, còn lương Gross là tổng thu nhập trước các khoản khấu trừ này. Bộ luật Lao động 2019 không định nghĩa hai thuật ngữ này, nên mức lương và hình thức Net hay Gross cần được ghi rõ trong hợp đồng lao động.
Lương Net là gì?
Lương Net (hay Net Salary) là số tiền thực tế bạn nhận được sau khi đã trừ đi tất cả các khoản bảo hiểm và thuế thu nhập cá nhân (nếu có). Nói cách khác, đây là khoản tiền "về tay" mỗi tháng. Khi nhận lương Net, người lao động không phải tự tính các khoản bảo hiểm xã hội (BHXH), bảo hiểm y tế (BHYT), bảo hiểm thất nghiệp (BHTN) và thuế thu nhập cá nhân (TNCN) nếu có, vì doanh nghiệp sẽ tính và nộp thay.
Lương Net còn gọi là lương ròng hay lương thực nhận, bắt nguồn từ cụm tiếng Anh net income (thu nhập ròng). Ví dụ, hợp đồng ghi lương Net 15 triệu đồng thì mỗi tháng người lao động nhận đúng 15 triệu đồng, phần bảo hiểm và thuế (nếu có) do doanh nghiệp tính và nộp thay.
Lương Gross là gì?
Lương Gross là tổng thu nhập trước khi trừ bất kỳ khoản nào, gồm lương cơ bản, phụ cấp, hoa hồng, thưởng và cả phần tiền dùng để đóng bảo hiểm, thuế. Với lương Gross, doanh nghiệp vẫn là bên khấu trừ và nộp bảo hiểm, thuế, nhưng các khoản này được trừ thẳng vào lương của người lao động.
Phần bảo hiểm bắt buộc người lao động đóng năm 2026 là 10,5%, gồm bảo hiểm xã hội 8%, bảo hiểm y tế 1,5% và bảo hiểm thất nghiệp 1%. Khi doanh nghiệp đóng bảo hiểm trên toàn bộ lương và chưa phát sinh thuế, người lao động thực nhận 89,5% lương Gross. Khi có thuế, tỷ lệ thực nhận sẽ thấp hơn mức này.
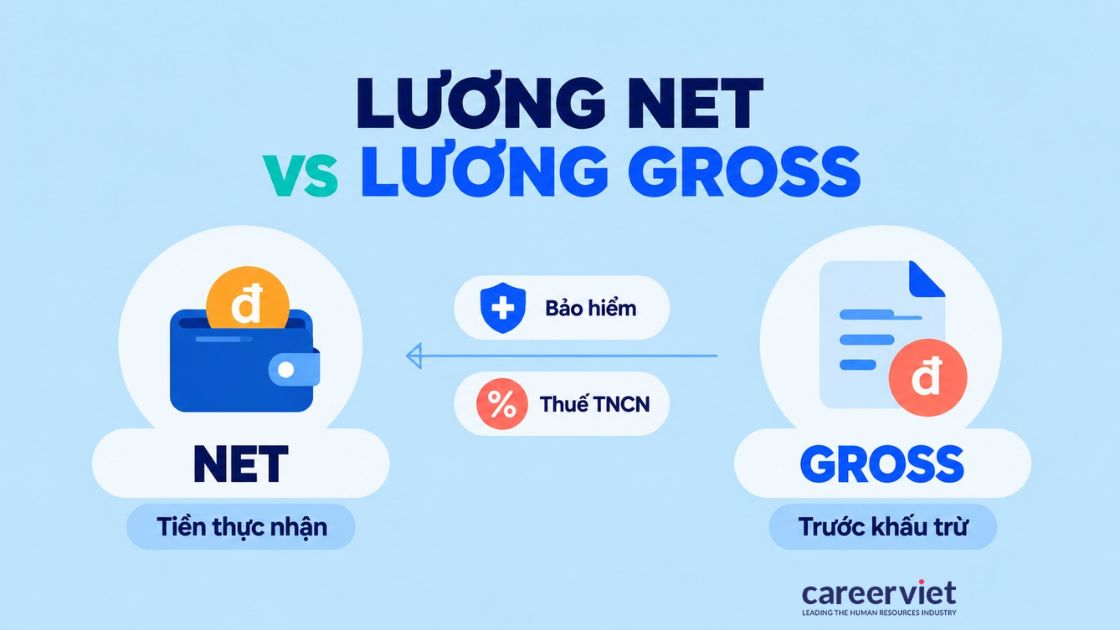
Lương Net là tiền thực nhận, còn lương Gross là tổng thu nhập trước khấu trừ.
Sự khác biệt giữa lương Net và lương Gross
Điểm khác nhau lớn nhất giữa lương Net và lương Gross là bên chịu phần thay đổi về bảo hiểm và thuế. Hợp đồng ghi lương Gross thì số tiền thực nhận sẽ thay đổi tùy theo thuế và số người phụ thuộc. Hợp đồng ghi lương Net thì số tiền về tay giữ nguyên, doanh nghiệp chịu phần chênh lệch.
Bảng dưới đây so sánh lương Net và lương Gross theo 5 tiêu chí người lao động thường hỏi khi nhận lời mời làm việc:
|
Tiêu chí |
Lương Net |
Lương Gross |
|---|---|---|
|
Con số ghi trong hợp đồng |
Số tiền về tay |
Tổng thu nhập trước khấu trừ |
|
Bên khấu trừ và nộp bảo hiểm, thuế |
Doanh nghiệp |
Doanh nghiệp |
|
Bên chịu khoản bảo hiểm, thuế |
Doanh nghiệp, tính vào chi phí lương |
Người lao động, trừ vào lương |
|
Khi giảm trừ gia cảnh tăng hoặc biểu thuế giảm |
Số tiền về tay giữ nguyên |
Số tiền về tay tăng |
|
Khi đăng ký thêm người phụ thuộc |
Số tiền về tay giữ nguyên |
Số tiền về tay tăng |
Trong 5 tiêu chí trên, hai tiêu chí cuối về thay đổi thuế và người phụ thuộc cho thấy rõ nhất sự khác nhau giữa hai hình thức, vì chúng quyết định ai được hưởng phần chênh lệch về sau. Phần dưới đây đi vào từng hình thức theo cách hợp đồng lao động thường mô tả.
Về lương Gross
Lương Gross là tổng tiền lương người sử dụng lao động trả mỗi kỳ, bao gồm phần bảo hiểm bắt buộc 10,5% do người lao động đóng và thuế thu nhập cá nhân (nếu có). Doanh nghiệp khấu trừ các khoản này trước khi chi trả lương. Người lao động chỉ cần đối chiếu bảng lương và lịch sử đóng bảo hiểm hằng tháng, trừ khi phải tự quyết toán thuế, chẳng hạn như khi có thu nhập từ 2 nơi.
Lương Gross được nhiều người lao động ưa chuộng vì dễ chủ động tính toán theo nhu cầu cá nhân. Đổi lại, số tiền thực nhận sẽ thay đổi khi thuế, số người phụ thuộc hoặc mức lương đóng bảo hiểm thay đổi.
Về lương Net
Lương Net là tiền lương người lao động thực nhận mỗi kỳ trả lương, sau khi đã trừ BHXH (8%), BHYT (1,5%), BHTN (1%) và thuế TNCN (nếu có). Doanh nghiệp đóng thay các khoản này và cần ghi rõ trong hợp đồng lao động. Nếu doanh nghiệp vi phạm, người lao động có quyền trình báo cơ quan chức năng để được hỗ trợ bảo vệ quyền lợi hợp pháp.
Lương Net được nhiều doanh nghiệp ưa chuộng vì dễ xây dựng chính sách nhân sự và chế độ đãi ngộ. Nhược điểm là dễ phát sinh tranh chấp khi người lao động không hiểu rõ cách tính hoặc doanh nghiệp cố ý làm sai.
Hướng dẫn cách tính lương Net đơn giản để không bị thiệt
Lương Net được tính bằng lương Gross trừ 10,5% tiền lương đóng bảo hiểm và thuế thu nhập cá nhân (nếu có). Từ kỳ tính thuế 2026, thuế chỉ phát sinh khi thu nhập chịu thuế sau khi trừ bảo hiểm vượt quá 15,5 triệu đồng mỗi tháng. Mốc này áp dụng cho người không có người phụ thuộc và cộng thêm 6,2 triệu đồng cho mỗi người phụ thuộc.
Công thức tính lương Net và lương Gross khá rối vì liên quan đến nhiều khoản thuế và bảo hiểm. Để có kết quả nhanh, người lao động có thể dùng công cụ tính lương Gross sang Net của CareerViet, chỉ cần nhập tổng lương và phụ cấp để nhận kết quả ước tính theo tháng. Ứng viên cũng có thể tham khảo mức lương phổ biến theo ngành nghề, vị trí trên VietnamSalary để xác định mức lương phù hợp.
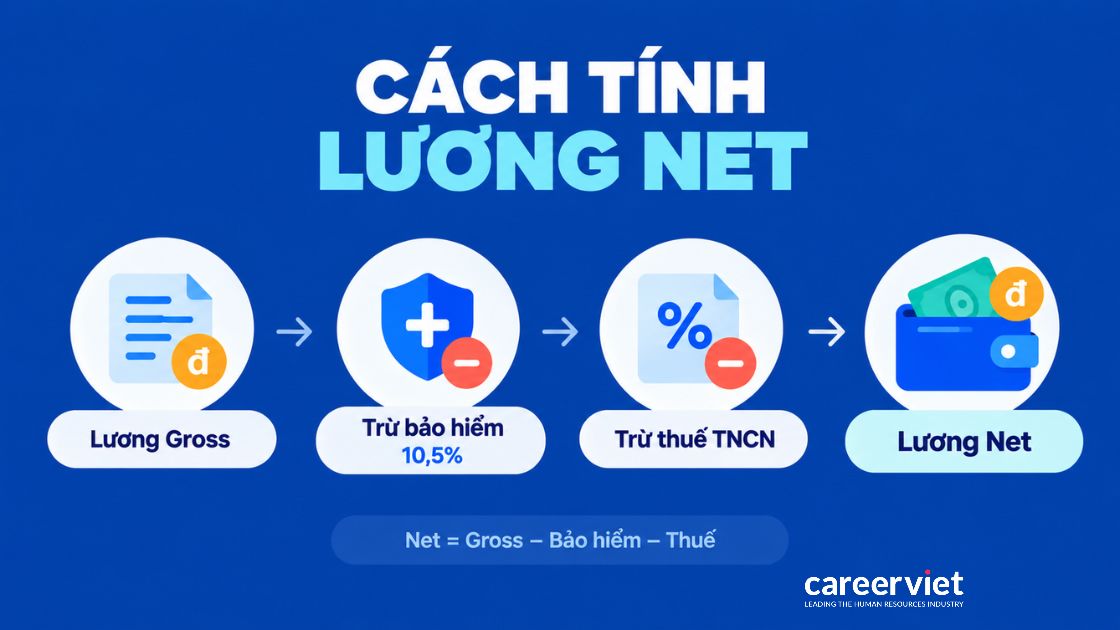
Các khoản bảo hiểm và thuế được trừ từ lương Gross để tính lương Net.
Cách tính lương Net từ lương Gross
Lương Net bằng lương Gross trừ phần bảo hiểm bắt buộc do người lao động đóng và thuế thu nhập cá nhân (nếu có). Phần bảo hiểm người lao động đóng tổng cộng 10,5%, tính trên tiền lương tháng đóng bảo hiểm và được chia vào 3 quỹ như bên dưới.
Lương Net = Lương Gross - (BHXH + BHYT + BHTN + Thuế TNCN)
Quy định đối với 3 khoản đóng bảo hiểm bắt buộc:
- Bảo hiểm xã hội: 8%
- Bảo hiểm y tế: 1,5%
- Bảo hiểm thất nghiệp: 1%
Tỷ lệ 10,5% không phải lúc nào cũng được tính trên toàn bộ lương Gross. Tiền lương đóng bảo hiểm xã hội, bảo hiểm y tế tối đa 50.600.000 đồng/tháng từ ngày 01/07/2026, bảo hiểm thất nghiệp tối đa 20 lần lương tối thiểu vùng, với vùng I là 106.200.000 đồng. Người có lương cao hơn các mức này chỉ đóng bảo hiểm tính trên mức trần, phần vượt trần không phải đóng.
Cách tính thuế thu nhập cá nhân
Thuế thu nhập cá nhân của người ký hợp đồng lao động từ 3 tháng trở lên được tính theo biểu lũy tiến 5 bậc, kể từ kỳ tính thuế năm 2026. Thu nhập tính thuế bằng thu nhập chịu thuế trừ đi bảo hiểm bắt buộc và các khoản giảm trừ gia cảnh cho bản thân và người phụ thuộc.
Quy định đối với thuế TNCN:
Thuế TNCN = (Tổng thu nhập - Các khoản giảm trừ - Các khoản được miễn) x % Thuế suất
Quy định về các khoản được miễn
Các khoản được miễn có thể kể đến như tiền bồi thường tai nạn lao động, tiền lương làm việc ban đêm, tiền lương làm thêm giờ theo quy định của pháp luật lao động và tiền lương hưu do quỹ bảo hiểm xã hội chi trả.
Khoản không tính vào thu nhập chịu thuế cần biết: Tiền ăn giữa ca, ăn trưa trả bằng tiền chỉ tính thuế phần vượt 1,2 triệu đồng/người/tháng, áp dụng từ ngày 01/07/2026. Doanh nghiệp tự nấu, mua suất ăn hoặc cấp phiếu ăn thì không tính vào thu nhập chịu thuế (điểm g khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP).
Quy định về 4 nhóm khoản giảm trừ:
- Giảm trừ gia cảnh cho bản thân người lao động: 15,5 triệu đồng/tháng.
- Giảm trừ gia cảnh cho người phụ thuộc: 6,2 triệu đồng/tháng.
- Các khoản đóng bảo hiểm và quỹ hưu trí tự nguyện.
- Các khoản đóng góp từ thiện, nhân đạo, khuyến học.
Hai mức giảm trừ gia cảnh trên áp dụng từ kỳ tính thuế 2026 theo Nghị quyết 110/2025/UBTVQH15, thay cho mức 11 triệu đồng và 4,4 triệu đồng trước đây. Việc nâng mức giảm trừ giúp giảm phần thu nhập tính thuế, nên với cùng một mức lương Gross, người lao động có phát sinh thuế sẽ nhận thực tế cao hơn mỗi tháng.
Quy định về % thuế suất
Biểu thuế lũy tiến từng phần áp dụng cho tiền lương từ kỳ tính thuế 2026 gồm 5 bậc như sau:
|
Bậc |
Thu nhập tính thuế/tháng (triệu đồng) |
Thuế suất |
|---|---|---|
|
1 |
Đến 10 |
5% |
|
2 |
Trên 10 đến 30 |
10% |
|
3 |
Trên 30 đến 60 |
20% |
|
4 |
Trên 60 đến 100 |
30% |
|
5 |
Trên 100 |
35% |
Với biểu thuế này, người có lương Gross đến khoảng 50 triệu đồng và không có người phụ thuộc chỉ chịu thuế ở 2 bậc đầu tiên, tương ứng 5% và 10% (Luật Thuế thu nhập cá nhân số 109/2025/QH15). Ví dụ dưới đây cho thấy các con số trên được ghép lại thành lương Net như thế nào.
Ví dụ tính lương Net theo quy định năm 2026
Với lương Gross 25 triệu đồng, đóng bảo hiểm trên toàn bộ lương và không có người phụ thuộc, người lao động thực nhận 22.031.250 đồng mỗi tháng trong năm 2026. Con số này có được sau khi trừ 2.625.000 đồng bảo hiểm bắt buộc và 343.750 đồng thuế thu nhập cá nhân.
Dưới đây là 4 bước tính lương Net cho mức Gross 25 triệu đồng, không có người phụ thuộc:
- Bảo hiểm bắt buộc: Người lao động đóng 10,5% của 25.000.000 đồng, tức 2.625.000 đồng.
- Thu nhập tính thuế: Lấy 25.000.000 đồng trừ 2.625.000 đồng bảo hiểm và 15.500.000 đồng giảm trừ, còn 6.875.000 đồng.
- Thuế thu nhập cá nhân: Phần thu nhập này nằm trọn trong bậc 1 nên thuế là 5% của 6.875.000 đồng, tức 343.750 đồng.
- Lương Net: Lấy 25.000.000 đồng trừ 2.625.000 đồng bảo hiểm và 343.750 đồng thuế, người lao động nhận về 22.031.250 đồng.
Cùng mức Gross nhưng có 1 người phụ thuộc thì thu nhập tính thuế còn 675.000 đồng, thuế 33.750 đồng và lương Net tăng lên 22.341.250 đồng. Phép tính này cũng cho thấy người phụ thuộc chỉ làm thay đổi số tiền về tay khi hợp đồng ghi lương Gross.
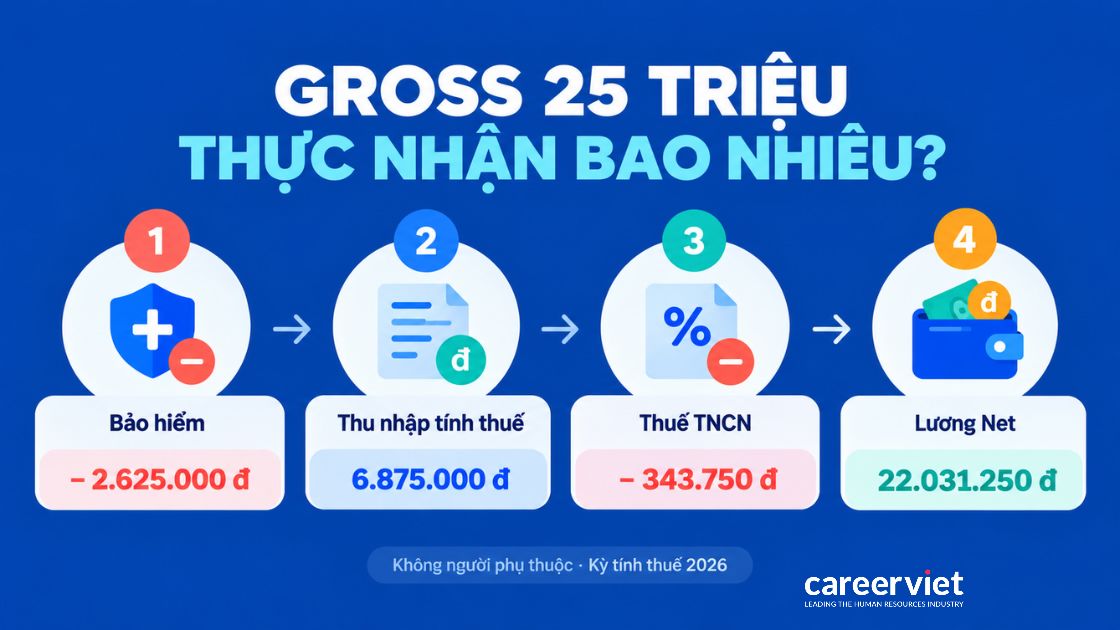
Minh họa các khoản khấu trừ khi tính lương Net từ mức Gross 25 triệu đồng.
Cách quy đổi lương Net sang lương Gross
Muốn biết mức lương Net tương ứng với lương Gross bao nhiêu, người lao động phải tính ngược từ số thực nhận, không cộng thẳng 10,5%. Năm 2026, lương Net 15 triệu đồng tương ứng với lương Gross khoảng 16,76 triệu đồng, lương Net 20 triệu đồng tương ứng với khoảng 22,61 triệu đồng khi không có người phụ thuộc.
Biết mức Gross tương đương giúp người lao động làm được 3 việc khi nhận lời mời làm việc theo lương Net:
- So sánh 2 lời mời làm việc: Một lời mời ghi Net và một lời mời ghi Gross chỉ so được khi quy về cùng một loại.
- Đề nghị mức lương đóng bảo hiểm: Mức Gross tương đương là căn cứ để đề nghị doanh nghiệp đóng bảo hiểm sát với thu nhập thực tế.
- Hiểu chi phí của doanh nghiệp: Doanh nghiệp trả lương Net vẫn chi mức Gross tương đương, cộng thêm 21,5% bảo hiểm do doanh nghiệp chi trả.
Trong 3 việc trên, đề nghị mức lương đóng bảo hiểm có ảnh hưởng lâu dài nhất, vì trợ cấp ốm đau, thai sản, thất nghiệp và lương hưu sau này đều được tính dựa trên mức này. Riêng phép chia lương Net cho 0,895 chỉ cho ra đúng mức Gross khi chưa phát sinh thuế, tức là lương Net từ 15,5 triệu đồng trở xuống đối với người không có người phụ thuộc.
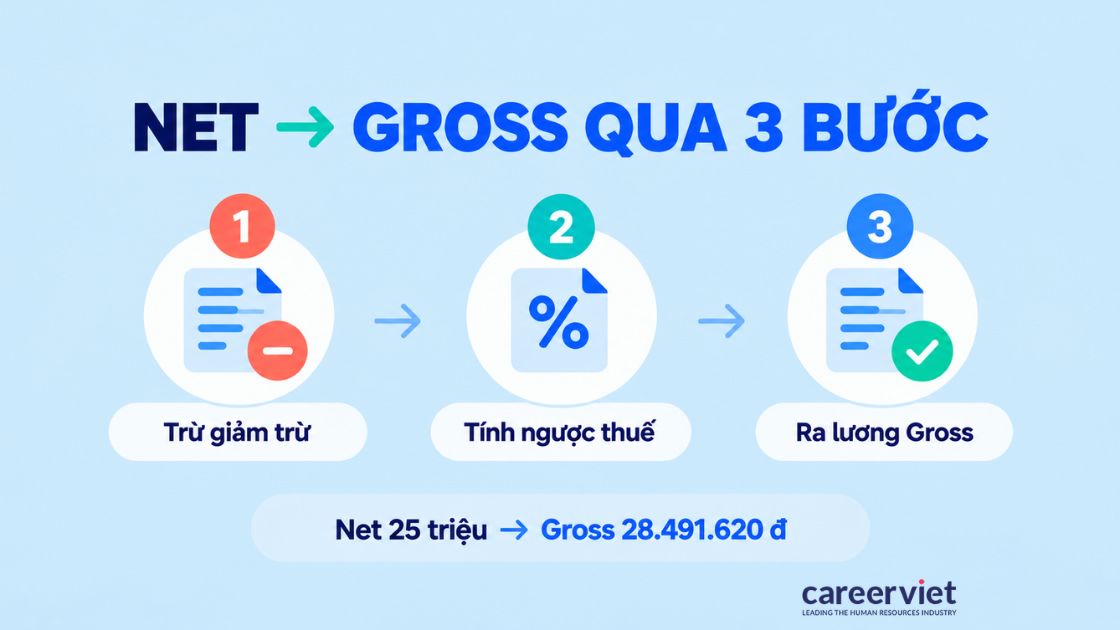
Quy đổi lương Net sang lương Gross qua 3 bước tính.
Công thức quy đổi lương Net sang lương Gross
Quy đổi lương Net sang lương Gross gồm 3 bước: lấy lương Net trừ giảm trừ gia cảnh để ra thu nhập làm căn cứ quy đổi, đổi con số này thành thu nhập tính thuế theo bậc để ra số thuế, rồi lấy lương Net cộng thuế và chia cho 0,895. Bước 1 dựa trên công thức tại khoản 4 Điều 46 Nghị định 253/2026/NĐ-CP.
Theo Nghị định này, thu nhập làm căn cứ quy đổi bằng thu nhập thực nhận cộng các khoản doanh nghiệp trả thay, trừ các khoản giảm trừ. Lương Net đã trừ bảo hiểm nên bước 1 chỉ trừ giảm trừ gia cảnh, không trừ bảo hiểm thêm lần nữa.
Ở bước 2, thu nhập làm căn cứ quy đổi được đổi sang thu nhập tính thuế theo 5 bậc sau:
- Bậc 1 đến 9,5 triệu đồng: Lấy thu nhập làm căn cứ quy đổi chia cho 0,95.
- Bậc 2, từ 9,5 đến 27,5 triệu đồng: Trừ 0,5 triệu đồng rồi chia cho 0,9.
- Bậc 3, từ 27,5 đến 51,5 triệu đồng: Trừ 3,5 triệu đồng rồi chia cho 0,8.
- Bậc 4, trên 51,5 đến 79,5 triệu đồng: Trừ 9,5 triệu đồng rồi chia cho 0,7.
- Bậc 5, trên 79,5 triệu đồng: Trừ 14,5 triệu đồng rồi chia cho 0,65.
Mốc và hệ số của 5 bậc trên được tính ngược từ biểu thuế năm 2026, vì Nghị định 253/2026/NĐ-CP không kèm theo bảng quy đổi theo bậc. Số 0,895 ở bước 3 bằng 100% trừ 10,5% bảo hiểm, nên phép chia đưa số tiền về mức Gross trước khi trừ bảo hiểm.
Ví dụ minh họa, lương Net 25 triệu đồng và không có người phụ thuộc cho thu nhập làm căn cứ quy đổi 9,5 triệu đồng, thuộc bậc 1. Thu nhập tính thuế là 10 triệu đồng, thuế là 500.000 đồng, nên lương Gross bằng 25.500.000 đồng chia cho 0,895, khoảng 28.491.620 đồng.
Phép chia 0,895 chỉ đúng khi doanh nghiệp đóng bảo hiểm trên toàn bộ lương và lương chưa chạm mức trần đóng bảo hiểm. Khoản doanh nghiệp trả thay như tiền thuê nhà được cộng vào thu nhập làm căn cứ quy đổi, riêng tiền thuê nhà tính tối đa 15% tổng thu nhập chịu thuế chưa gồm tiền thuê nhà.
Bảng quy đổi lương Net sang lương Gross năm 2026
Bảng quy đổi giúp người lao động đối chiếu nhanh một lời mời làm việc theo lương Net với mức Gross tương đương. Các mức trong bảng tính theo quy định năm 2026, đóng bảo hiểm trên toàn bộ lương, dưới mức trần đóng và không có khoản thu nhập được miễn thuế.
Các ứng viên có thể tham khảo mức Gross tương ứng với 5 mức lương Net phổ biến trong bảng dưới đây:
|
Lương Net/tháng (đồng) |
Gross khi không có người phụ thuộc (đồng) |
Gross khi có 1 người phụ thuộc (đồng) |
|---|---|---|
|
15.000.000 |
16.759.777 |
16.759.777 |
|
20.000.000 |
22.610.997 |
22.346.369 |
|
25.000.000 |
28.491.620 |
28.127.021 |
|
30.000.000 |
34.698.945 |
34.007.645 |
|
40.000.000 |
47.113.594 |
46.343.886 |
Ở mức Net 15 triệu đồng, hai cột bằng nhau vì chưa phát sinh thuế. Từ mức Net 20 triệu đồng, mỗi người phụ thuộc giúp mức Gross tương đương thấp hơn, như ở dòng 40 triệu đồng là khoảng 770.000 đồng mỗi tháng. Nếu lương đóng bảo hiểm thấp hơn lương thực trả hoặc có nhiều người phụ thuộc hơn, người lao động có thể chọn chiều Net sang Gross trên công cụ tính lương của CareerViet để xem mức Gross tương ứng.
Người lao động nên chọn lương Net hay lương Gross để không bị thiệt?
Lương Net hợp với người muốn chắc chắn số tiền về tay mỗi tháng, còn lương Gross hợp với người muốn hưởng trọn phần lợi khi thuế giảm hoặc khi đăng ký thêm người phụ thuộc. Với cả hai hình thức, quyền lợi bảo hiểm chỉ được bảo đảm khi mức lương đóng bảo hiểm ghi đúng trong hợp đồng.
Lương Net ổn định khoản thực nhận, còn lương Gross minh bạch các khoản khấu trừ.
Ưu điểm
Ưu điểm lớn nhất của lương Net là số tiền về tay cố định, không đổi khi thuế hoặc số người phụ thuộc thay đổi. Ưu điểm của lương Gross là mọi khoản bảo hiểm, thuế đều hiện rõ trên bảng lương, nên người lao động dễ đối chiếu quyền lợi của mình với hợp đồng.
Về lương Net, có 4 ưu điểm chính:
- Người lao động không phải tự tính các khoản bảo hiểm, chỉ cần nhận đủ số tiền đã ghi trong hợp đồng, còn doanh nghiệp tính và nộp các khoản này.
- Số tiền nhận mỗi tháng ổn định, người lao động không phải chi thêm khoản phát sinh nào.
- Doanh nghiệp chủ động cân đối và tối ưu chi phí nhân sự.
- Doanh nghiệp dễ quản lý quy mô lao động, từ đó xây dựng chiến lược phát triển và chính sách đãi ngộ phù hợp.
Trong 4 ưu điểm trên, số tiền về tay cố định là lợi ích rõ nhất với người lao động, vì giúp chủ động lên kế hoạch chi tiêu hằng tháng ngay cả khi biểu thuế hoặc tỷ lệ khấu trừ thay đổi. Phía doanh nghiệp được lợi ở khả năng chủ động chi phí và chính sách nhân sự.
Về lương Gross, có 3 ưu điểm chính:
- Người lao động dễ tự tính được thu nhập thực nhận của mình mỗi tháng.
- Quyền và lợi ích hợp pháp của người lao động được bảo vệ rõ ràng hơn nhờ các khoản khấu trừ minh bạch.
- Người lao động ít phụ thuộc vào cách tính lương của doanh nghiệp.
Cả 3 ưu điểm của lương Gross đều đến từ việc người lao động có thể nhìn thấy rõ từng khoản khấu trừ bảo hiểm và thuế trên bảng lương. Sự minh bạch này giúp người lao động chủ động bảo vệ quyền lợi pháp lý, đồng thời dễ đối chiếu số đã trừ với lịch sử đóng trên ứng dụng VssID.
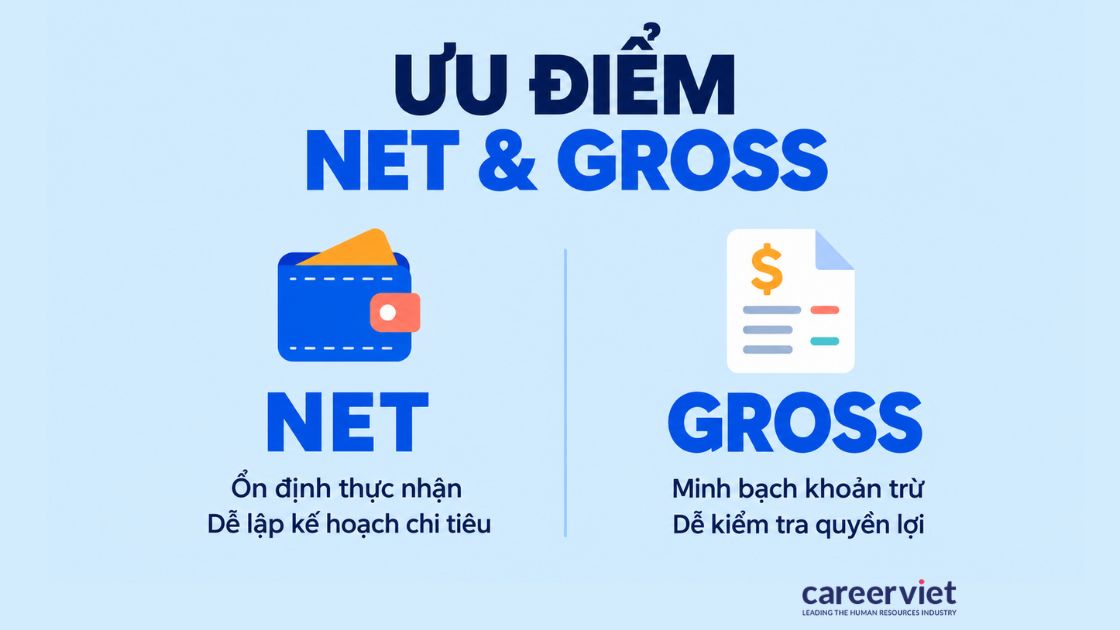
Ưu điểm của lương Net và lương Gross đối với người lao động.
Nhược điểm
Nhược điểm của lương Net là người lao động khó biết doanh nghiệp đóng bảo hiểm trên mức lương nào và không tự động hưởng lợi khi thuế giảm. Nhược điểm của lương Gross là số tiền thực nhận thay đổi tùy theo thuế, số người phụ thuộc và mức lương đóng bảo hiểm.
Về lương Net
Với hợp đồng lương Net, doanh nghiệp có trách nhiệm đóng các khoản bảo hiểm cho người lao động. Một số doanh nghiệp chỉ đóng bảo hiểm trên một phần lương để giảm chi phí. Khi đó, trợ cấp ốm đau, thai sản, thất nghiệp và lương hưu sau này của người lao động đều tính trên mức thấp hơn thu nhập thật.
Về lương Gross, có 2 nhược điểm chính:
- Người lao động cần nắm rõ công thức tính và các khoản bảo hiểm để tránh nhầm lẫn khi nhận lương.
- Doanh nghiệp khó dự trù chi phí nhân sự, nên khó xây dựng chiến lược và chính sách dài hạn cho người lao động.
Có thể thấy, lương Gross yêu cầu người lao động hiểu cách tính, còn lương Net yêu cầu người lao động theo dõi mức đóng bảo hiểm. Khác biệt giữa hai hình thức thể hiện rõ nhất khi chính sách thuế thay đổi, như trường hợp dưới đây.
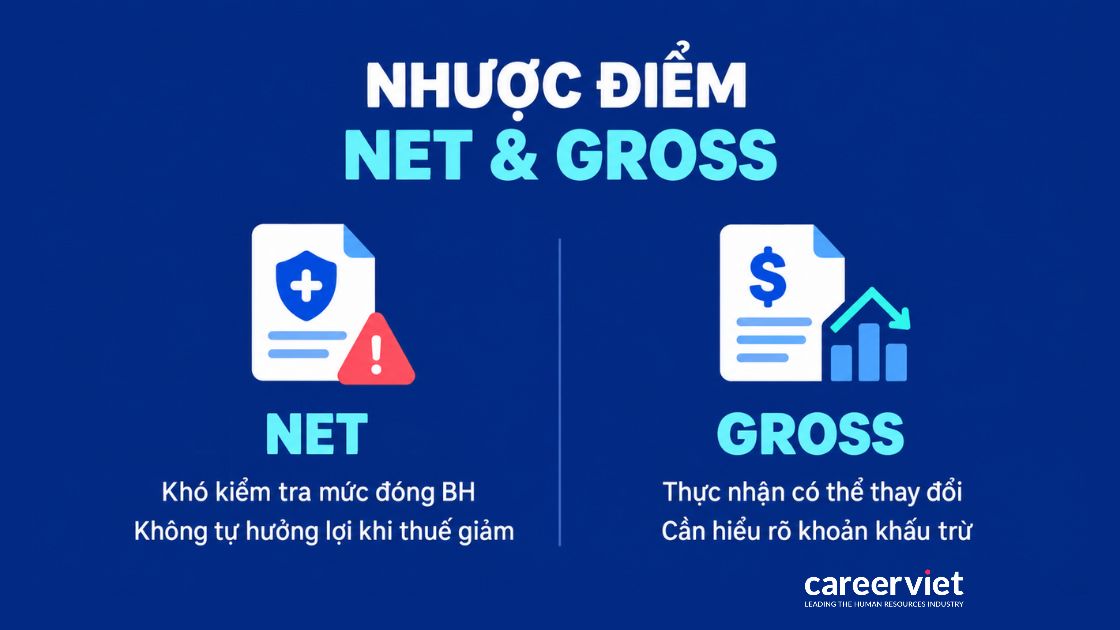
Những nhược điểm cần cân nhắc khi nhận lương Net hoặc lương Gross.
Khi thuế thu nhập cá nhân giảm, người nhận lương Net có được tăng thu nhập không?
Không, nếu hợp đồng không có điều khoản điều chỉnh. Doanh nghiệp nộp thay thuế nên khi thuế giảm từ kỳ tính thuế 2026, doanh nghiệp nộp ít hơn còn lương Net giữ nguyên. Ví dụ minh họa, với lương Net 25 triệu đồng và không có người phụ thuộc, thuế doanh nghiệp nộp thay giảm từ khoảng 1,59 triệu đồng xuống 500.000 đồng mỗi tháng.
Ở chiều ngược lại, người ký mức lương Gross tương đương, khoảng 29,71 triệu đồng, sẽ thực nhận thêm khoảng 979.000 đồng mỗi tháng theo quy định áp dụng cho năm 2026, vì phần thuế giảm được trả thẳng vào lương. Cùng logic đó, người nhận lương Net đăng ký thêm người phụ thuộc thì số tiền về tay vẫn không đổi.
Người đang nhận lương Net có thể đề nghị ghi vào hợp đồng hoặc phụ lục hợp đồng cách xử lý phần thuế giảm hoặc thỏa thuận lại mức Net khi chính sách thuế thay đổi. Các số trên tính khi doanh nghiệp đóng bảo hiểm trên toàn bộ lương, so sánh biểu 7 bậc và giảm trừ 11 triệu đồng năm 2025 với biểu 5 bậc và giảm trừ 15,5 triệu đồng năm 2026.
Lương Gross hay lương Net sẽ có lợi hơn cho người lao động?
Nếu doanh nghiệp đóng bảo hiểm đúng mức và hai con số quy đổi tương đương nhau, thì lương Gross và lương Net cho cùng số tiền thực nhận tại thời điểm ký. Khác biệt chỉ xuất hiện sau này, khi thuế, mức lương đóng bảo hiểm hoặc số người phụ thuộc thay đổi.
Với lương Gross, người lao động dễ kỳ vọng quá mức vì con số trong hợp đồng khá cao, trong khi chưa tính các khoản phải đóng. Với lương Net, người lao động nhận đúng số tiền đã cam kết, nhưng có thể gặp rủi ro nếu hợp đồng không ghi rõ mức đóng bảo hiểm và cách tính thuế.
Dù chọn hình thức nào, người lao động cũng nên theo dõi việc đóng bảo hiểm và thuế hằng tháng để bảo đảm quyền lợi của mình.
Người lao động cần lưu ý điều gì khi nhận lương Net?
Khi nhận lương Net, người lao động cần ghi rõ trong hợp đồng mức lương Net, mức lương đóng bảo hiểm và cách xử lý khi chính sách thuế thay đổi, đồng thời kiểm tra lịch sử đóng trên ứng dụng VssID hằng tháng. Một rủi ro thường gặp là doanh nghiệp đóng bảo hiểm ở mức lương thấp hơn mức đã thỏa thuận.
Khi doanh nghiệp đóng bảo hiểm trên mức lương thấp, quyền lợi bảo hiểm xã hội sau này của người lao động cũng thấp hơn nhiều so với mức đáng được hưởng. Vì vậy, người lao động cần chú ý 4 vấn đề sau trước khi ký hợp đồng:
- Trao đổi về mức lương đóng các loại bảo hiểm bắt buộc: Người lao động cần nắm rõ mức lương đóng bảo hiểm xã hội của mình để tránh việc doanh nghiệp chọn mức lương đóng thấp.
- Kiểm tra việc đóng bảo hiểm xã hội hằng tháng: Người lao động nên kiểm tra thường xuyên để biết doanh nghiệp có đóng đủ và đúng mức đã thỏa thuận trong hợp đồng hay không.
- Hỏi rõ mức Net đã bao gồm phụ cấp, tiền ăn trưa, làm thêm giờ hay chưa: Con số này quyết định thu nhập thực tế mỗi tháng và phần thu nhập được miễn thuế.
- Ghi cách xử lý khi thuế hoặc giảm trừ gia cảnh thay đổi: Không có điều khoản này thì khoản doanh nghiệp tiết kiệm được khi thuế giảm không tự cộng vào lương Net.
Trong 4 vấn đề trên, mức lương đóng bảo hiểm là điều khoản cần được ưu tiên ghi rõ nhất. Con số này là căn cứ tính trợ cấp ốm đau, thai sản, thất nghiệp và lương hưu sau này.
Bốn điểm cần kiểm tra trong hợp đồng và bảng lương khi nhận lương Net.
Mức lương đóng bảo hiểm của người nhận lương Net được tính như thế nào?
Mức lương đóng bảo hiểm của người nhận lương Net gồm mức lương theo công việc, phụ cấp lương và các khoản bổ sung trả thường xuyên được ghi trong hợp đồng, theo Điều 31 Luật Bảo hiểm xã hội 2024. Các khoản ghi riêng như tiền ăn giữa ca, xăng xe, điện thoại, đi lại không tính vào mức đóng.
Nhóm khoản ghi riêng không tính đóng được Cục Tiền lương và Bảo hiểm xã hội hướng dẫn tại Công văn 1198/CTL&BHXH-BHXH ngày 05/09/2025.
Ví dụ minh họa, hai người cùng nhận lương Net 20 triệu đồng. Người thứ nhất được đóng bảo hiểm trên mức Gross tương đương khoảng 22,6 triệu đồng, còn người thứ hai chỉ được đóng trên mức 6 triệu đồng. Trợ cấp thất nghiệp hằng tháng bằng 60% bình quân tiền lương đóng bảo hiểm thất nghiệp của 6 tháng đóng gần nhất, tối đa bằng 5 lần mức lương tối thiểu vùng (Điều 39 Luật Việc làm 2025). Vì vậy, nếu mất việc, người thứ nhất nhận khoảng 13,57 triệu đồng mỗi tháng, còn người thứ hai chỉ khoảng 3,6 triệu đồng.
Cách kiểm tra mức đóng bảo hiểm trên ứng dụng VssID
Người lao động xem mức lương làm căn cứ đóng bảo hiểm, mức đóng và thời gian tham gia ngay trên ứng dụng VssID. Từ tháng 10/2026, sổ bảo hiểm xã hội cấp mới, cấp lại hoặc điều chỉnh sẽ được cấp dưới dạng điện tử. Người tham gia nhận sổ qua ứng dụng VNeID mức độ 2, VssID hoặc qua email.
Người nhận lương Net có thể tự kiểm tra mức đóng bảo hiểm của mình qua 4 bước sau:
- Đăng nhập VssID: Người lao động đăng nhập bằng mã số bảo hiểm xã hội hoặc số định danh cá nhân.
- Mở phần quá trình tham gia: Phần này liệt kê từng giai đoạn, kèm theo mức lương làm căn cứ đóng.
- Đối chiếu với hợp đồng: Người lao động so mức lương này với mức đã thỏa thuận trong hợp đồng lao động.
- Trao đổi với phòng nhân sự: Khi phát hiện sai lệch, người lao động nên báo cho phòng nhân sự ngay trong tháng phát hiện.
Bước đối chiếu với hợp đồng quan trọng nhất trong 4 bước trên, vì hợp đồng ghi rõ mức lương đóng bảo hiểm mới là căn cứ để đề nghị điều chỉnh. Người chưa được cấp bản điện tử vẫn có thể tiếp tục sử dụng sổ bảo hiểm xã hội bản giấy để giao dịch với cơ quan bảo hiểm xã hội.
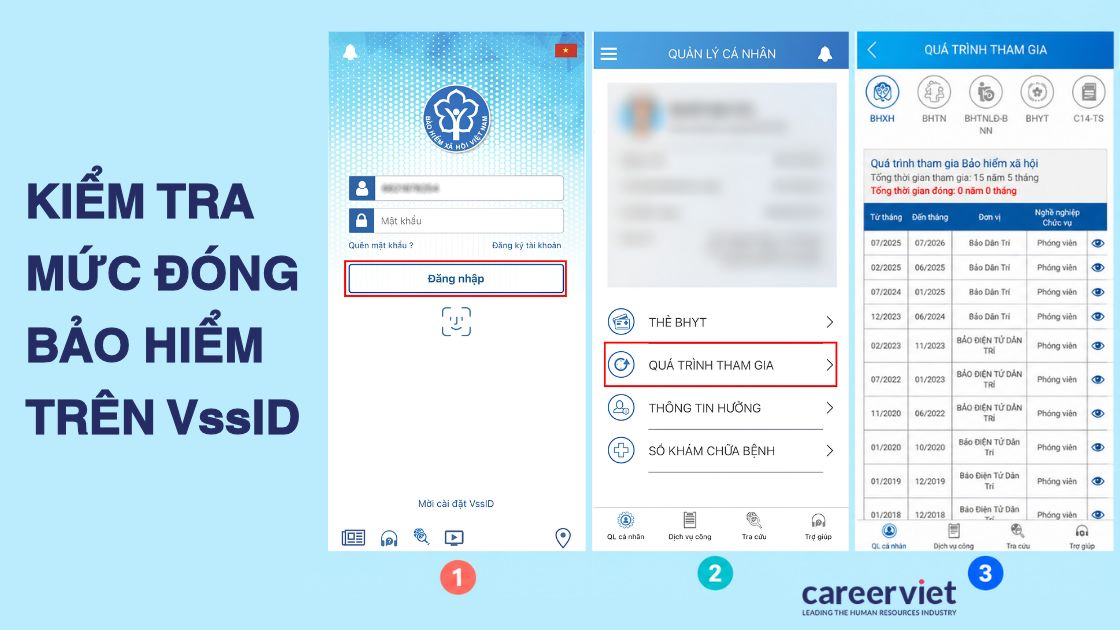
Các bước kiểm tra quá trình đóng bảo hiểm trên ứng dụng VssID.
Tìm kiếm cơ hội việc làm với mức lương hấp dẫn tại CareerViet
CareerViet là nền tảng kết nối ứng viên với các cơ hội việc làm phù hợp. Khi tìm việc trên CareerViet, ứng viên có thể xem trước mức lương của hầu hết các vị trí đang tuyển và ưu tiên những cơ hội có mức thu nhập phù hợp với kỳ vọng của mình.
Các ứng viên có thể lọc tin trên các trang việc làm TPHCM, việc làm Bình Dương cũ, việc làm Đồng Nai, việc làm Cần Thơ hoặc việc làm Đà Nẵng theo mức lương để so sánh trước khi thỏa thuận lương Net.
Bên cạnh tin tuyển dụng, CareerViet có 7 công cụ và chuyên trang hỗ trợ ứng viên chuẩn bị cho buổi thỏa thuận lương:
- CV Hay: Công cụ tạo CV online đẹp mắt, chuyên nghiệp.
- VietnamSalary: Tra cứu mức lương theo ngành nghề, vị trí và kinh nghiệm.
- CareerMap: Lộ trình nghề nghiệp tham khảo dành riêng cho bạn.
- VieclamIT: Chuyên trang nghề nghiệp dành riêng cho dân IT.
- Top Headhunter: Chuyên trang việc làm từ các Headhunter hàng đầu.
- Tính lương Gross/Net: Công cụ tính lương từ Gross sang Net và từ Net sang Gross.
- Talent Community: Cẩm nang nghề nghiệp từ các chuyên gia.
Các công cụ trên giúp ứng viên chuẩn bị đầy đủ thông tin về mức lương, hồ sơ và vị trí. Nhờ đó, buổi thỏa thuận lương Net với nhà tuyển dụng dựa trên các con số cụ thể.
Câu hỏi thường gặp về lương Net
Câu hỏi thường gặp của người nhận lương Net xoay quanh 4 điểm: lương Net gồm những khoản nào, phụ cấp đã nằm trong lương Net chưa, người lao động còn phải đóng gì và lương thử việc tính ra sao. Câu trả lời cho cả 4 điểm đều phụ thuộc vào điều khoản ghi trong hợp đồng lao động.
Lương Net gồm những khoản nào?
Lương Net là số tiền người lao động nhận về sau khi đã trừ 10,5% bảo hiểm bắt buộc và thuế thu nhập cá nhân, thường gồm lương theo công việc và phụ cấp đã thỏa thuận. Phần bảo hiểm 21,5% do doanh nghiệp đóng thêm không nằm trong lương Net.
Các khoản phụ cấp đã được bao gồm trong lương Net chưa?
Tùy thỏa thuận, vì pháp luật không quy định lương Net phải gồm phụ cấp. Ứng viên nên hỏi rõ mức Net đã gồm tiền xăng xe, điện thoại, ăn trưa, làm thêm giờ hay chưa, rồi đề nghị ghi từng khoản thành mục riêng trong hợp đồng.
Những khoản phí nào người lao động phải đóng khi nhận lương Net?
Người nhận lương Net vẫn đóng 10,5% bảo hiểm bắt buộc (BHXH 8%, BHYT 1,5%, BHTN 1%) và thuế thu nhập cá nhân nếu có, nhưng doanh nghiệp tính và nộp thay. Người lao động thường không phải tự nộp khoản nào, còn phần 21,5% bảo hiểm do doanh nghiệp đóng thêm.
Lương thử việc theo hình thức Net được tính như thế nào?
Lương thử việc theo hình thức Net ít nhất bằng 85% mức lương của công việc đó, theo Điều 26 Bộ luật Lao động 2019. Hợp đồng nên ghi rõ mức Net thử việc, kèm việc có đóng bảo hiểm và khấu trừ thuế hay không.
Hiểu đúng lương Net và lương Gross giúp người lao động so sánh lời mời làm việc chính xác hơn và chủ động bảo vệ quyền lợi bảo hiểm của mình. Khi đang tìm việc làm mới, ứng viên có thể tham khảo các tin tuyển dụng trên CareerViet để kết nối trực tiếp với nhà tuyển dụng.
Nguồn: CareerViet
Việc Làm VIP ( $1000+)
Bài viết cùng chuyên mục "Đàm phán lương"
 Vị trí HOT đang tuyển