 Thông Báo Việc Làm
Từ năm 2026, nhiều quy định về thuế thu nhập cá nhân đã được điều chỉnh, bao gồm mức lương cơ sở áp dụng từ ngày 01/07/2026 theo Nghị định 161/2026/NĐ-CP, mức lương tối thiểu vùng áp dụng từ ngày 01/01/2026 theo Nghị định 293/2025/NĐ-CP và mức giảm trừ gia cảnh mới theo Nghị quyết số 110/2025/UBTVQH15. Vì vậy, người lao động cần cập nhật kịp thời các quy định để tính đúng số thuế phải nộp và thực hiện nghĩa vụ thuế theo quy định hiện hành. Bài viết dưới đây CareerViet sẽ tổng hợp những điểm mới quan trọng, hướng dẫn cách tính thuế và giới thiệu công cụ tính thuế thu nhập cá nhân giúp bạn xác định nhanh, chính xác số thuế phải nộp chỉ với vài thông tin cơ bản.
1. Thuế thu nhập cá nhân là gì?
Thuế thu nhập cá nhân là khoản thuế trực thu đánh trên phần thu nhập chịu thuế của cá nhân sau khi đã trừ các khoản được miễn thuế, giảm trừ gia cảnh và các khoản giảm trừ khác theo quy định của pháp luật. Thuế được tính trên nhiều loại thu nhập như tiền lương, tiền công, hoạt động kinh doanh, đầu tư vốn, chuyển nhượng vốn, chuyển nhượng bất động sản và một số khoản thu nhập khác thuộc diện chịu thuế.
Thuế thu nhập cá nhân không chỉ là nguồn thu quan trọng của ngân sách nhà nước mà còn góp phần điều tiết thu nhập, thu hẹp khoảng cách giữa các nhóm thu nhập và bảo đảm công bằng xã hội. Đồng thời, chính sách thuế còn khuyến khích cá nhân thực hiện đầy đủ nghĩa vụ tài chính, tạo nguồn lực để đầu tư cho y tế, giáo dục, hạ tầng và các chương trình an sinh xã hội.
Thuế thu nhập cá nhân được tính dựa trên thu nhập chịu thuế và các khoản giảm trừ theo quy định
2. Đối tượng tham gia thuế thu nhập cá nhân
Theo Điều 2 Luật Thuế thu nhập cá nhân số 109/2025/QH15, đối tượng nộp thuế thu nhập cá nhân được quy định như sau:
1. Người nộp thuế thu nhập cá nhân là cá nhân cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong và ngoài lãnh thổ Việt Nam và cá nhân không cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong lãnh thổ Việt Nam.
2. Cá nhân cư trú là người đáp ứng một trong các điều kiện sau đây:
a) Có mặt tại Việt Nam từ 183 ngày trở lên tính trong 01 năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam;
b) Có nơi ở thường xuyên tại Việt Nam, bao gồm có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
3. Cá nhân không cư trú là người không đáp ứng điều kiện quy định tại khoản 2 Điều này.
Theo quy định trên, cá nhân cư trú và cá nhân không cư trú sẽ áp dụng phạm vi thu nhập chịu thuế và phương pháp tính thuế khác nhau. Cụ thể, cá nhân cư trú phải kê khai thuế đối với các khoản thu nhập chịu thuế phát sinh trong và ngoài lãnh thổ Việt Nam, trong khi cá nhân không cư trú chỉ phát sinh nghĩa vụ thuế đối với các khoản thu nhập chịu thuế phát sinh tại Việt Nam.
Cá nhân cư trú và cá nhân không cư trú thực hiện nghĩa vụ kê khai, quyết toán thuế thu nhập cá nhân theo quy định
3. Công thức tính thuế thu nhập cá nhân cư trú theo nghị định mới 01/07/2026
Theo Luật Thuế thu nhập cá nhân và Nghị định 253/2026/NĐ-CP, cá nhân cư trú chỉ phát sinh nghĩa vụ thuế khi có thu nhập thuộc diện chịu thuế theo quy định. Đối với thu nhập từ tiền lương, tiền công, số thuế phải nộp được xác định trên thu nhập tính thuế sau khi trừ các khoản giảm trừ hợp lệ. Đối với cá nhân kinh doanh, thu nhập từ đầu tư vốn, chuyển nhượng vốn, chuyển nhượng chứng khoán, chuyển nhượng bất động sản, bản quyền, nhượng quyền thương mại, trúng thưởng, thừa kế hoặc quà tặng, thuế được xác định theo quy định riêng đối với từng loại thu nhập. Dưới đây là cách xác định thu nhập tính thuế và công thức tính thuế đối với các trường hợp phổ biến theo quy định hiện hành.
3.1. Cách tính thuế thu nhập cá nhân ký hợp đồng lao động từ 03 tháng trở lên
Theo Điều 46 Nghị định 253/2026/NĐ-CP, cá nhân ký hợp đồng lao động từ 3 tháng trở lên tính thuế thu nhập cá nhân dựa theo biểu thuế lũy tiến từng phần. Công thức tính như sau:
| Thuế thu nhập cá nhân phải nộp = Thu nhập tính thuế × Thuế suất theo Biểu thuế lũy tiến từng phần |
Trong đó, thu nhập tính thuế được xác định theo công thức:
| Thu nhập tính thuế = Tổng thu nhập chịu thuế − Các khoản được giảm trừ |
Các khoản được giảm trừ bao gồm bảo hiểm bắt buộc; bảo hiểm xã hội, bảo hiểm y tế tự nguyện; bảo hiểm hưu trí bổ sung, bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ; giảm trừ gia cảnh; các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác theo quy định. Riêng tổng mức giảm trừ đối với bảo hiểm hưu trí bổ sung, bảo hiểm hưu trí tự nguyện và bảo hiểm nhân thọ tối đa 03 triệu đồng/tháng.
Thu nhập tính thuế được chia theo từng bậc trong biểu thuế lũy tiến. Phần thu nhập thuộc bậc nào sẽ áp dụng thuế suất của bậc đó, sau đó cộng số thuế của tất cả các bậc để xác định số thuế phải nộp.
Ví dụ: Anh A có thu nhập tính thuế là 25 triệu đồng/tháng.
- 10 triệu đồng đầu tiên × 5% = 500.000 đồng
- 15 triệu đồng tiếp theo (từ trên 10 đến 25 triệu đồng) × 10% = 1.500.000 đồng
Vậy tổng thuế thu nhập cá nhân anh A phải nộp là 2.000.000 đồng/tháng.
Biểu thuế lũy tiến từng phần
| Bậc | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
| 1 | Đến 120 | Đến 10 | 5 |
| 2 | Trên 120 đến 360 | Trên 10 đến 30 | 10 |
| 3 | Trên 360 đến 720 | Trên 30 đến 60 | 20 |
| 4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30 |
| 5 | Trên 1.200 | Trên 100 | 35 |
3.2. Cách tính thuế thu nhập cá nhân ký hợp đồng lao động dưới 03 tháng
Theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, cá nhân cư trú không ký kết hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng sẽ bị khấu trừ thuế thu nhập cá nhân 10% trên thu nhập trước khi chi trả nếu mức chi trả từ 05 triệu đồng/lần trở lên.
| Thuế thu nhập cá nhân phải nộp = Thu nhập trước khi trả × 10% |
Thuế thu nhập cá nhân được khấu trừ ngay trên khoản thu nhập trước khi người lao động nhận tiền. Đối với cá nhân chỉ có thu nhập thuộc diện khấu trừ 10% và dự kiến tổng thu nhập sau khi áp dụng các khoản giảm trừ gia cảnh chưa đến ngưỡng phải nộp thuế, có thể lập bản cam kết theo quy định để tạm thời chưa thực hiện khấu trừ thuế.
Ví dụ: Chị B ký hợp đồng lao động 02 tháng với mức thu nhập 8.000.000 đồng/lần chi trả.
- Thuế TNCN phải khấu trừ = 8.000.000 × 10% = 800.000 đồng
- Số tiền thực nhận = 8.000.000 − 800.000 = 7.200.000 đồng
3.3. Tổng hợp bảng tính thuế thu nhập cá nhân cư trú
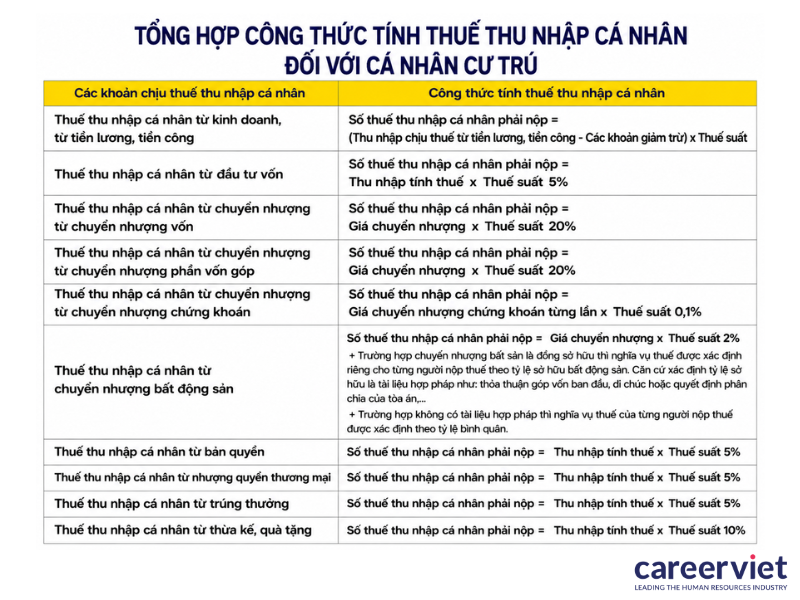
Theo Thông tư 111/2013/TT-BTC (được sửa đổi, bổ sung bởi Thông tư 92/2015/TT-BTC), mỗi loại thu nhập của cá nhân cư trú có cách tính thuế thu nhập cá nhân riêng. Dưới đây là bảng tổng hợp các công thức tính thuế theo từng loại thu nhập.
Tổng hợp công thức tính thuế thu nhập cá nhân áp dụng cho các khoản thu nhập chịu thuế của cá nhân cư trú
4. Công thức tính thuế thu nhập cá nhân không cư trú nghị định mới 01/07/2026
Đối với cá nhân không cư trú, thuế thu nhập cá nhân từ các nguồn tiền lương, tiền công được tính theo thuế suất toàn phần, không áp dụng biểu thuế lũy tiến từng phần. Trước khi áp dụng công thức tính thuế, cần lưu ý:
- Thời điểm tính thuế: Được xác định khi phát sinh hoạt động chi trả thu nhập hoặc khi người nộp thuế nhận thu nhập, tùy theo từng trường hợp cụ thể.
- Cách xác định thu nhập tính thuế: Thu nhập tính thuế là toàn bộ thu nhập chịu thuế phát sinh tại Việt Nam, không được trừ các khoản giảm trừ gia cảnh, bảo hiểm hoặc các khoản giảm trừ khác theo quy định. Thuế được tính trực tiếp trên phần thu nhập chịu thuế theo quy định hiện hành.
4.1. Cách tính thuế thu nhập cá nhân người nước ngoài không hiện diện tại Việt Nam
Theo Điều 47 Nghị định 253/2026/NĐ-CP, người nước ngoài không hiện diện tại Việt Nam thuộc diện cá nhân không cư trú. Thuế thu nhập cá nhân từ tiền lương, tiền công được tính theo thuế suất toàn phần 20% trên thu nhập chịu thuế phát sinh tại Việt Nam.
| Thuế thu nhập cá nhân phải nộp = Thu nhập chịu thuế × Thuế suất 20% |
Thu nhập chịu thuế là toàn bộ thu nhập phát sinh tại Việt Nam từ tiền lương, tiền công trước khi trừ các khoản giảm trừ. Đối với cá nhân không cư trú, không áp dụng giảm trừ gia cảnh, bảo hiểm bắt buộc hoặc biểu thuế lũy tiến từng phần.
Trường hợp cá nhân làm việc đồng thời tại Việt Nam và nước ngoài nhưng không tách riêng được phần thu nhập phát sinh tại Việt Nam, thu nhập chịu thuế được xác định theo công thức:
| Tổng thu nhập phát sinh tại Việt Nam = (Số ngày làm việc cho công việc tại Việt Nam / Tổng số ngày làm việc trong năm) × Thu nhập từ tiền lương, tiền công toàn cầu (trước thuế) + Thu nhập chịu thuế khác (trước thuế) phát sinh tại Việt Nam |
Trong đó, tổng số ngày làm việc trong năm được xác định theo chế độ làm việc quy định tại Bộ luật Lao động. Sau khi xác định được tổng thu nhập phát sinh tại Việt Nam theo công thức trên, số thuế phải nộp được tính theo thuế suất 20%.
Ví dụ: Ông C là chuyên gia nước ngoài không hiện diện tại Việt Nam, nhận 100.000.000 đồng tiền lương phát sinh tại Việt Nam trong tháng.
Thuế TNCN ông C phải nộp là 100.000.000 × 20% = 20.000.000 đồng.
4.2. Cách tính thuế thu nhập cá nhân nước ngoài hiện diện tại Việt Nam
Theo Điều 46 Nghị định 253/2026/NĐ-CP, người nước ngoài hiện diện tại Việt Nam và đáp ứng điều kiện là cá nhân cư trú sẽ tính thuế thu nhập cá nhân theo biểu thuế lũy tiến từng phần, tương tự công dân Việt Nam có thu nhập từ tiền lương, tiền công.
| Thuế thu nhập cá nhân phải nộp = Thu nhập tính thuế × Thuế suất theo Biểu thuế lũy tiến từng phần |
Trong đó:
| Thu nhập tính thuế = Tổng thu nhập chịu thuế − Các khoản được giảm trừ |
Trường hợp cá nhân làm việc đồng thời tại Việt Nam và nước ngoài nhưng không tách riêng được phần thu nhập phát sinh tại Việt Nam, tổng thu nhập phát sinh tại Việt Nam được xác định theo công thức:
| Tổng thu nhập phát sinh tại Việt Nam = (Số ngày có mặt tại Việt Nam / 365 ngày) × Thu nhập từ tiền lương, tiền công toàn cầu (trước thuế) + Thu nhập chịu thuế khác (trước thuế) phát sinh tại Việt Nam |
Sau khi xác định được tổng thu nhập phát sinh tại Việt Nam, thu nhập tính thuế được xác định bằng cách trừ các khoản giảm trừ theo quy định. Phần thu nhập thuộc từng bậc sẽ áp dụng thuế suất tương ứng của biểu thuế lũy tiến từng phần để xác định số thuế phải nộp.
Ví dụ: Ông B là chuyên gia nước ngoài làm việc tại Việt Nam, đáp ứng điều kiện là cá nhân cư trú và có thu nhập tính thuế 40.000.000 đồng/tháng.
- 10.000.000 đồng đầu tiên × 5% = 500.000 đồng
- 20.000.000 đồng tiếp theo (trên 10 đến 30 triệu đồng) × 10% = 2.000.000 đồng
- 10.000.000 đồng còn lại (trên 30 đến 40 triệu đồng) × 20% = 2.000.000 đồng
Vậy tổng thuế thu nhập cá nhân ông B phải nộp là 4.500.000 đồng/tháng.
Biểu thuế lũy tiến từng phần
| Bậc | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
| 1 | Đến 120 | Đến 10 | 5 |
| 2 | Trên 120 đến 360 | Trên 10 đến 30 | 10 |
| 3 | Trên 360 đến 720 | Trên 30 đến 60 | 20 |
| 4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30 |
| 5 | Trên 1.200 | Trên 100 | 35 |
5. Những quy định đóng thuế thu nhập cá nhân
Ngoài cách tính thuế, người nộp thuế cũng cần nắm rõ một số quy định quan trọng dưới đây để xác định đúng nghĩa vụ thuế và thực hiện kê khai theo quy định hiện hành.
| Quy định | Nội dung | Căn cứ pháp lý |
| Giảm trừ gia cảnh | Giảm trừ 15,5 triệu đồng/tháng cho người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc đủ điều kiện. | Điều 1 Nghị quyết số 110/2025/UBTVQH15 |
| Các khoản giảm trừ khác | Được giảm trừ các khoản bảo hiểm, đóng góp từ thiện, nhân đạo và các khoản giảm trừ theo quy định. | Điều 11 Luật Thuế thu nhập cá nhân số 109/2025/QH15 |
| Khấu trừ thuế | Thu nhập từ hợp đồng lao động dưới 03 tháng hoặc không ký hợp đồng có thể bị khấu trừ 10% trước khi chi trả theo quy định. | Điều 50 Nghị định 253/2026/NĐ-CP |
| Quyết toán thuế | Cá nhân thuộc diện phải quyết toán cần thực hiện quyết toán thuế hằng năm theo quy định. | Điều 51 Nghị định 253/2026/NĐ-CP |
| Thu nhập miễn thuế | Một số khoản thu nhập như lãi tiền gửi, kiều hối, chuyển nhượng nhà ở duy nhất,... được miễn thuế nếu đáp ứng các điều kiện theo quy định. | Điều 4 Luật Thuế thu nhập cá nhân số 109/2025/QH15 |
Bên cạnh nghĩa vụ đối với Nhà nước, thuế thu nhập cá nhân còn là căn cứ giúp mỗi cá nhân theo dõi thu nhập, cân đối chi tiêu và lập kế hoạch tài chính phù hợp. Hiểu đúng quy định cùng phương pháp tính thuế sẽ giúp hạn chế sai sót khi kê khai, đồng thời bảo đảm quyền lợi theo quy định hiện hành.
Hy vọng bài viết đã giúp bạn hiểu rõ cách tính và các quy định mới nhất về thuế thu nhập cá nhân. Bạn có thể tham khảo công cụ tính thuế thu nhập cá nhân của CareerViet để hỗ trợ tính toán chính xác số thuế phải nộp, tiết kiệm thời gian và giúp bạn chủ động hơn trong mỗi kỳ quyết toán thuế.
>> Xem thêm: Công cụ tính lương Gross sang Net, Net sang Gross [2026 chuẩn nhất] tại CareerViet